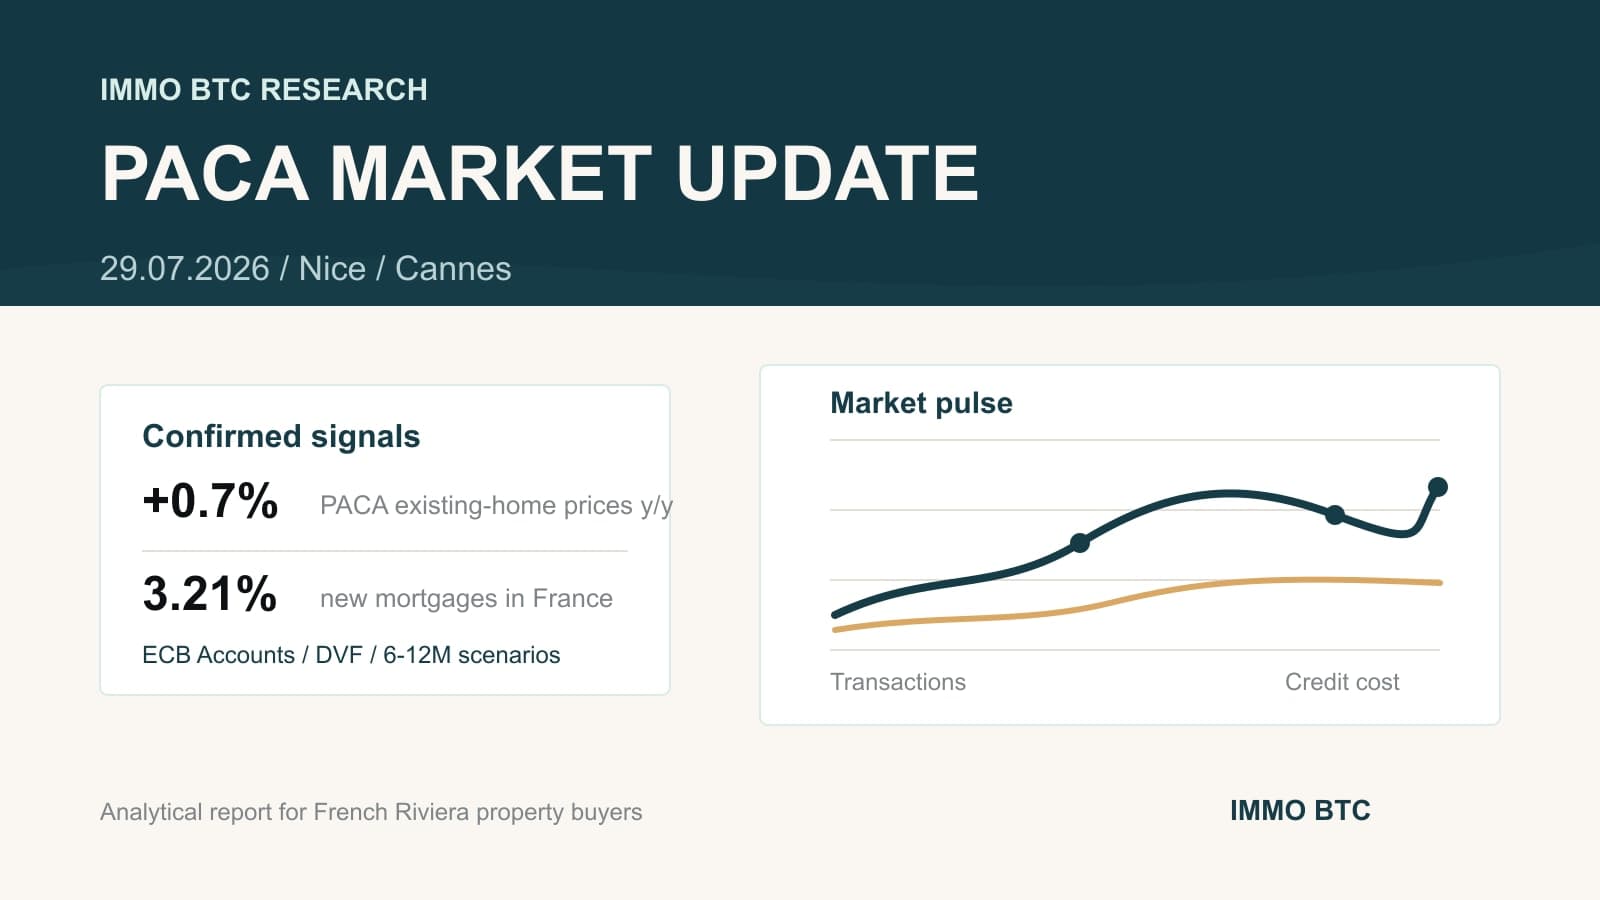
По данным наблюдательного центра ипотечного рынка Crédit Logement, средняя номинальная ставка во Франции в сентябре 2026 года составила 3,40% против 3,25% в июне в том же статистическом ряду. Ставка не включает страхование и стоимость обеспечения кредита. Наблюдение охватывает жилищные кредиты физическим лицам — резидентам Франции, кроме регулируемых кредитных программ; условия нерезидентов оно не устанавливает.
Что означает снижение активности ипотечного кредитования во Франции?
По наблюдению Crédit Logement во Франции, за три месяца к концу сентября 2026 года объём ипотечного кредитования снизился на 9,2%, число кредитов — на 8,1% к тем же месяцам 2025 года. Это спад кредитной активности, не показатель цен жилья и не доказательство скидки на объект. Наблюдение охватывает жилищные кредиты физическим лицам, проживающим во Франции, кроме регулируемых кредитных программ, на стадии согласования защиты банка от невозврата долга, до банковского предложения; оно не измеряет перечисление денег за эти месяцы. Для нерезидента доступность и условия кредита надо уточнить лично в банке; предварительный расчёт не означает одобрения.
Как новые данные об ипотеке влияют на бюджет поиска жилья во Франции?
До поиска жилья во Франции обновите личный расчёт банка: средняя номинальная ставка Crédit Logement выросла с 3,25% в июне до 3,40% в сентябре 2026 года, без страхования и обеспечения. При том же сроке и месячном платеже на погашение долга и процентов более высокая ставка уменьшает расчётную сумму кредита. Из доступных собственных денег и предварительно рассчитанного кредита вычтите расходы покупки и финансирования, необходимые работы и отдельный резерв — остаток задаёт цену жилья для поиска. Неизвестные расходы не равны нулю: пока они не уточнены, используйте осторожные предварительные сценарии, а не окончательный предел цены. Средняя не устанавливает личные условия, в том числе нерезиденту; расчёт банка не означает одобрения.
Если предварительная оценка банка уже получена, расскажите IMMO BTC, какое жильё и в какой части Лазурного Берега Франции вы ищете. Поможем сформулировать критерии поиска с учётом рассчитанного бюджета. Для первого разговора банковские документы присылать не нужно. Обсудить критерии поиска.
Историческая справка: цены вторичного жилья за II квартал 2026 года
В выпуске Национального института статистики Франции и нотариальных организаций от 8 сентября вторичное жильё региона Прованс — Альпы — Лазурный Берег: −0,5% за квартал и +0,2% за год; квартиры: −0,2%/+1,3%; дома: −0,9%/−1,0% соответственно. Квартальные изменения скорректированы на сезонность, последние значения предварительные. Это индексы II квартала, не октябрьские цены и не скидка конкретного объекта.
Что проверить дальше
Следующий шаг — свести расчёт банка, доступные собственные средства, расходы и резерв в цену поиска. Порядок разбираем в гайде Как подготовить ипотечный бюджет до поиска жилья во Франции?.
Два последовательных повышения ключевых процентных ставок и более дорогая ипотека ставят ещё один вопрос: стоит ли покупать, ждать или продавать? В исследовании цен недвижимости Франции после повышения процентных ставок сопоставлены исторические циклы и последствия для покупателя с кредитом, покупателя за свои деньги и владельца, рассматривающего продажу. Отдельно разобран рынок дорогих вилл, где охлаждение может проявляться прежде всего в числе сделок и сроках продажи.
Источники и актуальность
Источники проверены 19 октября 2026 года.
Обновление 19 октября 2026 года: новые кредитные данные вынесены в начало; краткая справка о прежних индексах цен сохранена с исходным периодом. Первая публикация страницы — 21 сентября 2026 года.