Гайд для тех, кто выбирает жильё для себя или семьи, второй дом, недвижимость для сдачи либо вложения части денег. Здесь можно сопоставить покупку сейчас, временную аренду, ожидание и продажу — с учётом того, что каждый вариант меняет в вашей жизни и бюджете.
По состоянию на 24 октября 2026 года. Цены на графике — по II квартал 2026 года, предварительные; ключевые процентные ставки Европейского центрального банка — по 13 октября 2026 года.
Когда можно ожидать снижения цен на жильё на юге Франции?
Назвать срок нового снижения цен на юге Франции пока нельзя: цены в использованном снимке нотариальных индексов заканчиваются II кварталом 2026 года и ещё не отражают сентябрьского повышения ключевых ставок Европейского центрального банка. Дорогая ипотека усиливает давление на кредитозависимый спрос, но нехватка объектов может поддерживать цены. Для решения об ожидании проверяйте сделки по своему городу и типу жилья, стоимость временного решения и свои условия кредита; заранее назначьте пересмотр решения, а не дату обещанного падения.
К 24 октября 2026 года сочетание двух повышений ключевых процентных ставок, инфляционных рисков и более дорогой ипотеки делает сценарий ослабления кредитозависимого спроса особенно важным для покупателя и продавца. Это повод проверить местные сделки и условия конкретного объекта. Дальнейшее повышение ставок остаётся сценарием; улучшение спроса или ограниченное предложение могут изменить движение цен.
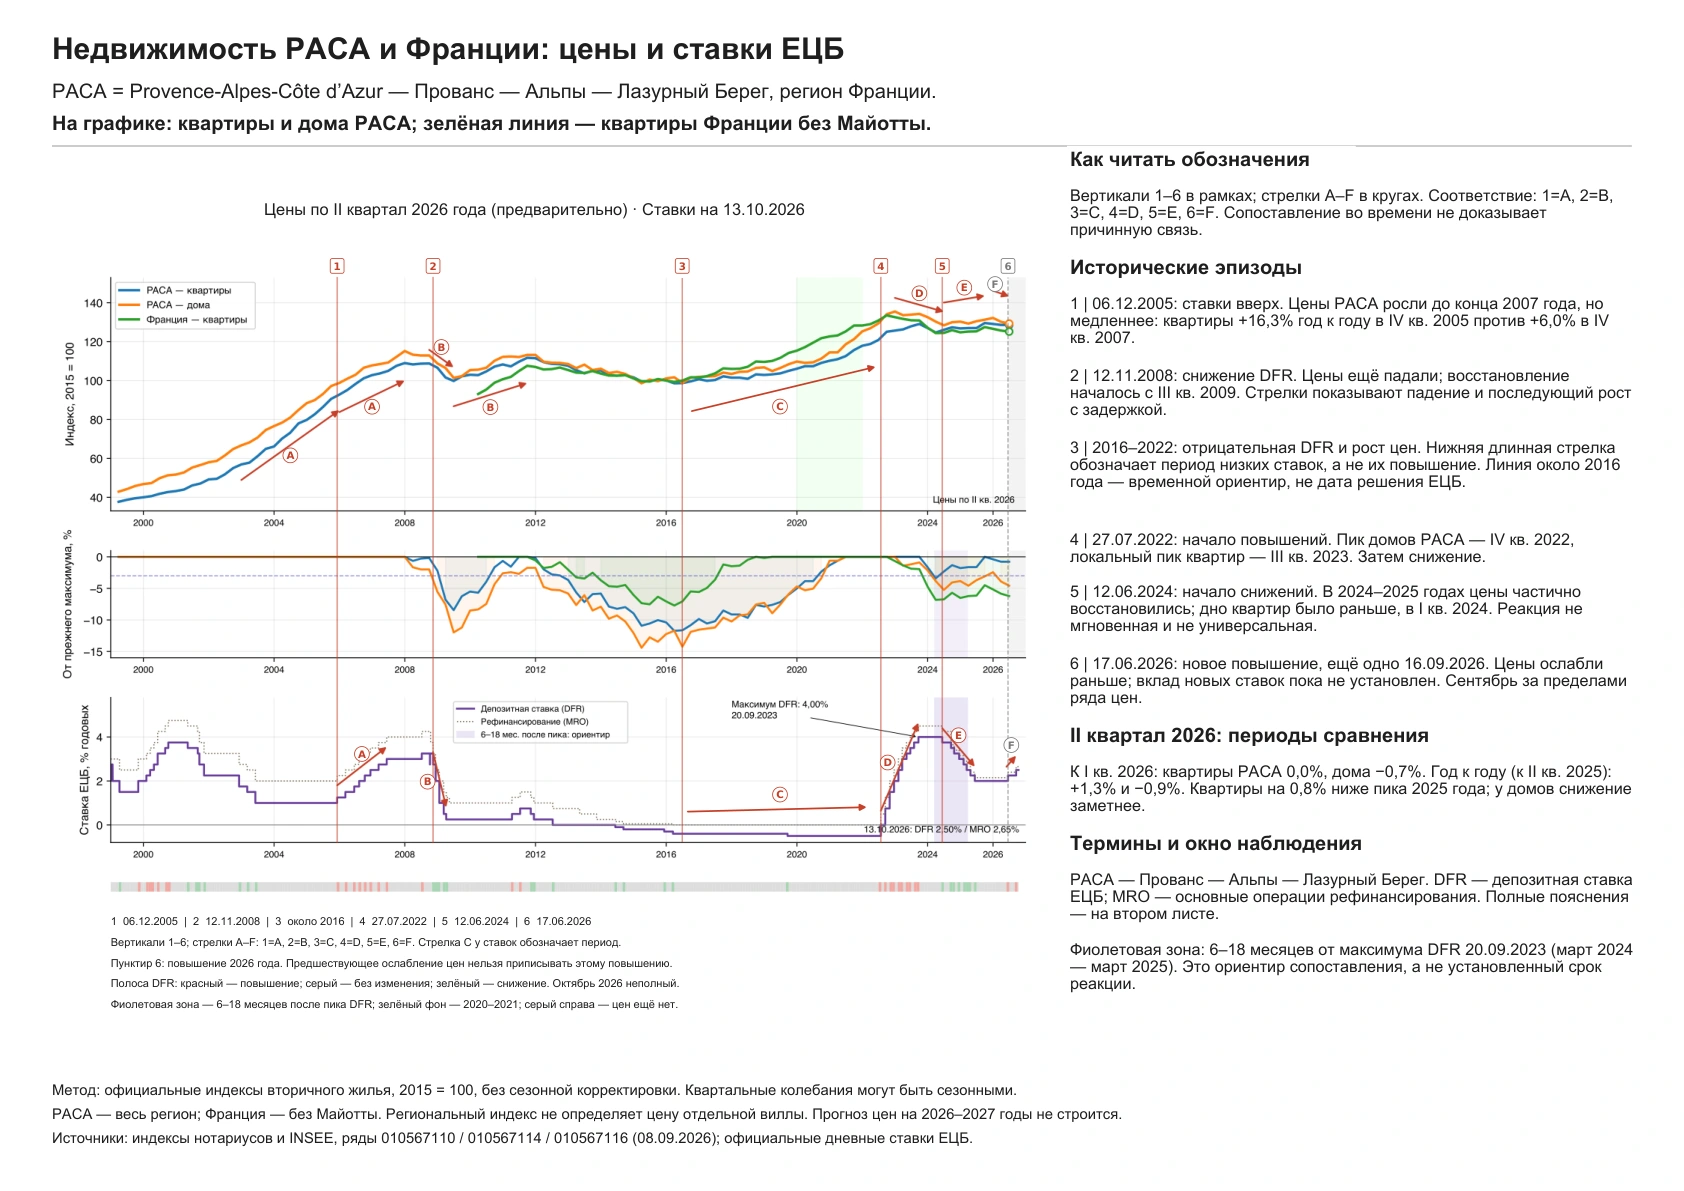
Верхний ряд показывает уровень цен вторичного жилья, средний — расстояние до достигнутого ранее максимума, нижний — ставки Европейского центрального банка. Синие линии относятся к квартирам региона Прованс — Альпы — Лазурный Берег, оранжевые — к его домам; зелёные — к квартирам Франции без Майотты.
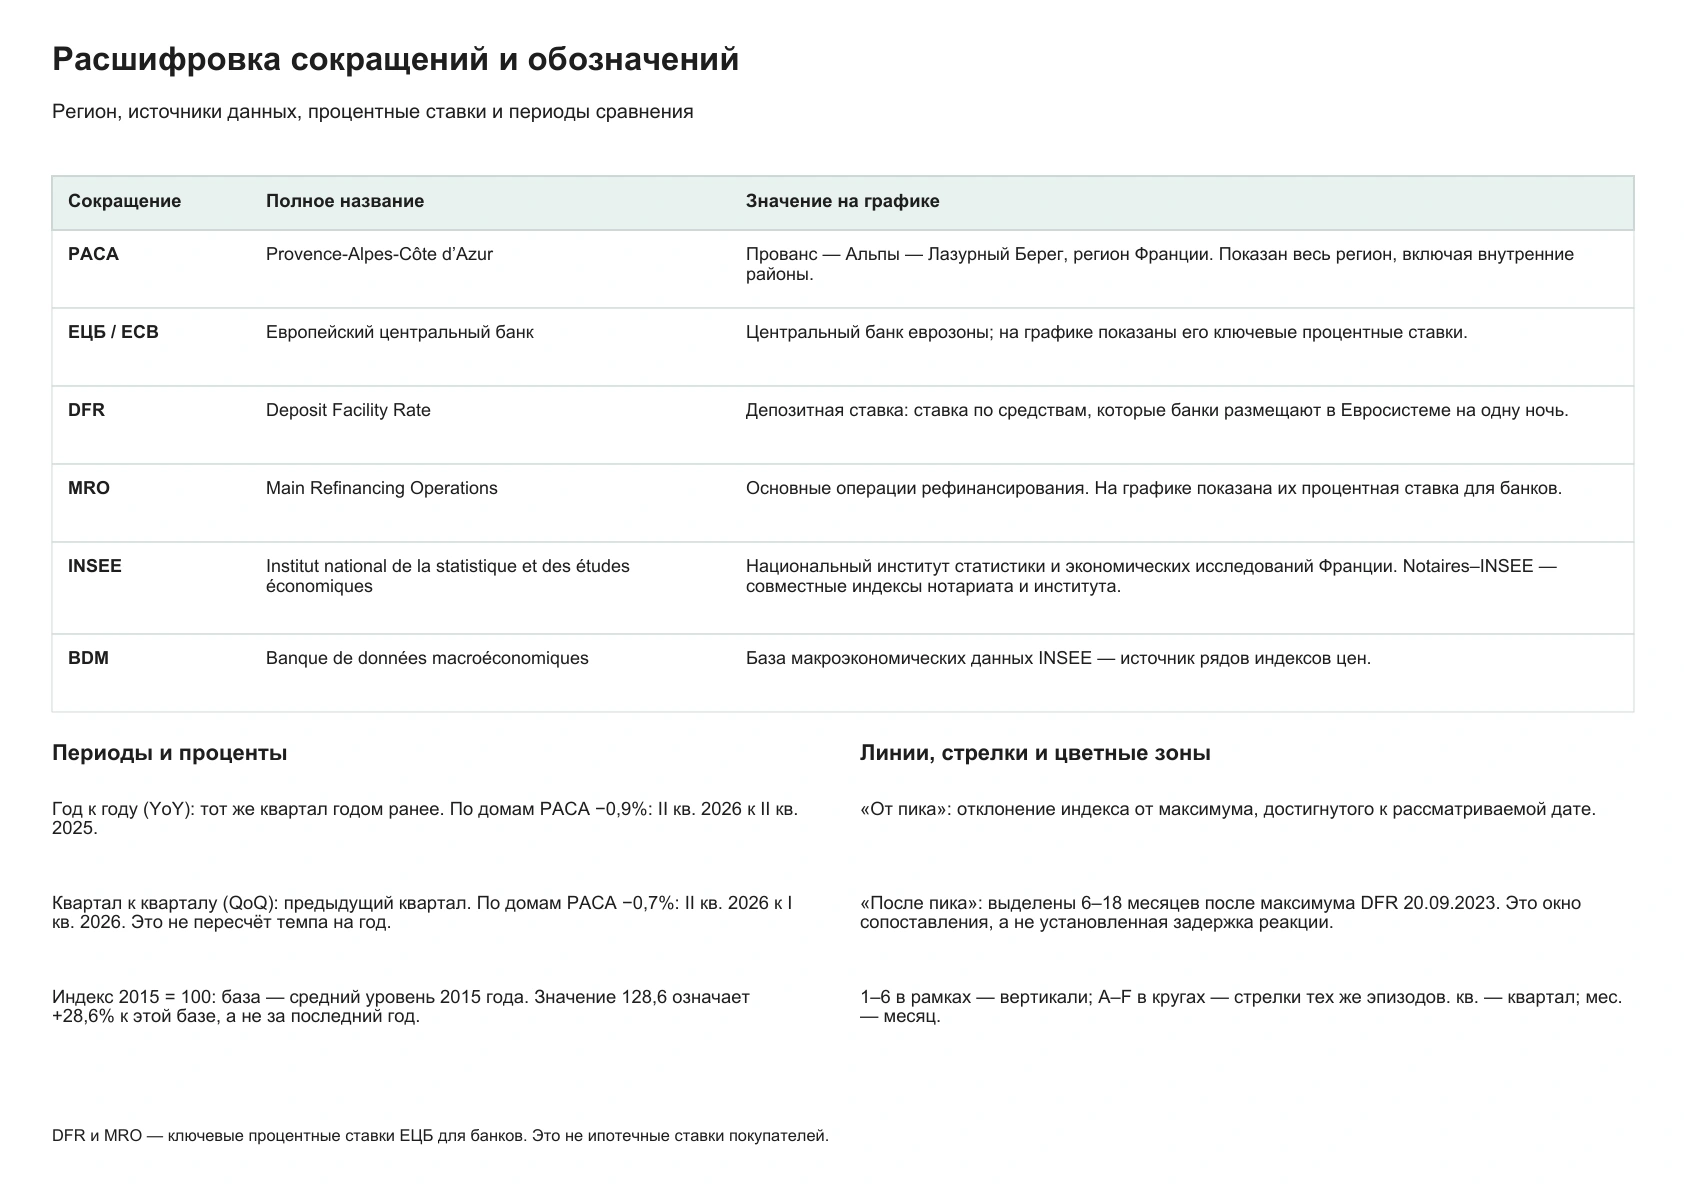
PACA — Provence-Alpes-Côte d’Azur, «Прованс — Альпы — Лазурный Берег». Это весь регион, включая внутренние территории. Его индекс нельзя прямо переносить на конкретную виллу на побережье или на Монако.
На графике ряды квартир и домов региона охватывают I квартал 1999 — II квартал 2026 года; ряд квартир Франции без Майотты — I квартал 2010 — II квартал 2026 года. Общенациональная линия служит ориентиром для сравнения. Таблицы задержек и длительности циклов ниже рассчитаны по двум региональным рядам.
- Индекс показывает изменение цен с учётом характеристик жилья. Модель нотариусов и Национального института статистики Франции учитывает различия между продаваемыми объектами. Это показатель динамики сопоставимого жилья, а не средняя или медианная цена и не цена за квадратный метр. Среднее значение индекса за 2015 год принято за 100. Данные на графике не очищены от сезонных колебаний; ниже мы дополнительно сравниваем годовые темпы и сглаженный ряд.
- Ноль в среднем ряду означает достигнутый максимум. Он не означает нулевой рост за год. Значение −5% означает цену на 5% ниже прежнего максимума.
- Внизу показаны ключевые процентные ставки Европейского центрального банка. Ипотечные ставки — условия жилищных кредитов покупателям — в этом ряду не показаны. DFR — ставка по депозитам банков в Европейском центральном банке; MRO — ставка его основных операций рефинансирования, то есть предоставления средств банкам.
- Цветные зоны — ориентиры времени. Фиолетовая зона отмечает 6–18 месяцев после максимума депозитной ставки 20 сентября 2023 года: это выбранное окно сопоставления, а не установленный срок реакции цен. Зелёный фон выделяет 2020–2021 годы. Справа серым показан период, за который цен ещё нет.
- Полоса под ставками показывает смену режима: красный — повышение депозитной ставки, зелёный — снижение, серый — отсутствие изменения. Октябрь 2026 года представлен не полностью.
Расшифровка обозначений
Насколько может подешеветь жильё на юге Франции?
Обоснованного процента будущего снижения цен жилья на юге Франции сейчас нет. В регионе Прованс — Альпы — Лазурный Берег между IV кварталом 2007 и II кварталом 2009 года индекс квартир снизился на 8,4%, домов — на 12,0%; это исторический эпизод, не прогноз или ожидаемая скидка. Для конкретной покупки сопоставьте местные сделки и состояние объекта, а бюджет проверьте при снижении, неизменной цене и росте: региональный процент не уменьшает автоматически ни цену объявления, ни расходы на работы.
В регионе Прованс — Альпы — Лазурный Берег между IV кварталом 2007 года и II кварталом 2009 года индекс квартир снизился примерно на 8,4%, домов — на 12,0%. В более позднем эпизоде квартиры потеряли 3,4% от локального пика III квартала 2023 года до I квартала 2024 года, а дома — 5,2% от IV квартала 2022 года до II квартала 2024 года. Периоды и объекты сравнения различаются.
Для будущей покупки полезно проверить несколько сценариев, включая отсутствие снижения и рост цены. Исторический процент не следует автоматически вычитать из цены объявления: в конкретной локации отличаются предложение, состояние объектов и положение продавцов.
Как понять, что цены на жильё на юге Франции уже начали снижаться?
Снижение цен жилья на юге Франции подтверждают сопоставимые завершённые сделки или индекс нужной территории и типа жилья за несколько периодов с учётом сезонности. Во II квартале 2026 года годовое изменение индекса домов Прованса — Альп — Лазурного Берега было −0,9%, квартир — +1,3%: общего падения эти данные не показывают. Скидка в объявлении, смена состава проданного жилья и замедление роста сами по себе снижения не доказывают; опубликованные сделки также отражают рынок с задержкой.
Сначала разделяют квартиры и дома, затем выбирают сопоставимую территорию и период. В индексах учитывают сезонность; в отдельных сделках — различия в площади, состоянии, участке и расположении. Цена объявления показывает ожидание продавца, а зарегистрированная цена сделки — результат переговоров. Снижение одного показателя нельзя автоматически переносить на весь юг Франции.
В исследовании ниже замедление определяется как два последовательных уменьшения годового темпа роста. Переход к годовому снижению — два квартала подряд ниже соответствующих кварталов прошлого года. Это разные признаки: цены могут ещё расти, но уже медленнее. Такой способ фиксирует движение с задержкой, после появления данных.
Может ли жильё во Франции продолжать дорожать, даже если ипотека стала дороже?
Жильё во Франции может дорожать и при более дорогой ипотеке, если местный спрос достаточен, подходящих объектов мало или часть покупателей использует собственные деньги. Ранее подготовленные сделки могут задерживать видимую реакцию. Это возможность, а не прогноз: проверьте местные сделки и свои условия финансирования. Даже рост цены не равен чистой выгоде после процентов, приобретения и содержания; ключевые ставки Европейского центрального банка не являются ипотечным предложением.
Дорогая ипотека постепенно сокращает сумму, которую часть покупателей может предложить за жильё. Однако не все покупают в кредит, не все продавцы готовы уступать, а подготовленные ранее сделки ещё доходят до оформления. В отдельном месте нехватка подходящих объектов может поддерживать цены.
Исторический график ниже сопоставляет цены с ключевыми процентными ставками Европейского центрального банка. Это банковские ориентиры. Ипотечные ставки — условия жилищных кредитов покупателям; банки определяют их с учётом стоимости денег, риска и состава кредитов. Между этими рядами есть связь, но они не совпадают и не меняются автоматически на одну величину.
Ниже — последовательный разбор шести отметок на графике и расчёты по прошлым периодам. Они помогают оценить возможную задержку реакции, но не задают дату будущей покупки или продажи.
График Прованса — Альп — Лазурного Берега показывает последовательность: рост на фоне снижения и низкого уровня ставок, ослабление роста после их повышения, запаздывающий ценовой пик и снижение, затем восстановление. Внутри этой истории есть и периоды, когда низких ставок было недостаточно для роста цен.
Отметка 1 · стрелки A · 2005–2008
В Провансе — Альпах — Лазурном Береге рост цен продолжался после первого повышения ставки 6 декабря 2005 года до конца 2007 года, но становился медленнее. Это наблюдаемая инерция цен: изменение условий финансирования и разворот уже заключаемых сделок не совпали по времени.
До отметки 1 ставки снижались, затем с июня 2003 года держались на минимуме, а цены росли. После отметки 1 квартиры ещё дорожали: их годовой рост уменьшился с 16,3% в IV квартале 2005 года до 6,0% в IV квартале 2007 года. Пик квартир и домов пришёлся на IV квартал 2007 года; затем началось снижение. Продолжающийся рост индекса в начале повышения ставок поэтому ещё не означает, что спрос сохраняет прежнюю силу.
Отметка 2 · стрелки B · 2008–2016
Восстановление цен квартир и домов Прованса — Альп — Лазурного Берега стало видно с III квартала 2009 года. После снижения ставки, отмеченного 12 ноября 2008 года, цены продолжали падать до II квартала 2009 года: ценовая реакция запаздывала и при смягчении условий.
Отметка 2 показывает один из шагов снижения; цикл смягчения начался раньше, в октябре 2008 года. Между пиком IV квартала 2007 года и II кварталом 2009 года квартиры потеряли около 8,4%, дома — 12,0%.
Весь участок до отметки 3 неоднороден. После восстановления 2009–2011 годов Европейский центральный банк дважды повысил ставки — в апреле и июле 2011 года. Квартиры достигли локального пика в III квартале 2011 года, дома — в III–IV кварталах. Затем цены несколько лет слабели, хотя с конца 2011 года ставки вновь снижались. Низкая ставка помогает спросу, но сама по себе не гарантирует роста цен.
Отметка 3 · стрелка C · 2016–2022
В 2016–2022 годах цены квартир и домов Прованса — Альп — Лазурного Берега росли на фоне длительного периода низких ставок. Условия финансирования поддерживали покупательную способность, однако график не позволяет отделить их вклад от изменения доходов, предложения и предпочтений покупателей.
Отметка около 2016 года — временной ориентир, а не точная дата решения банка. Отрицательная депозитная ставка появилась ещё в 2014 году; нулевая ставка основных операций рефинансирования — в марте 2016 года. Длинная нижняя стрелка C обозначает продолжительность этого периода. Её наклон не означает повышение ставок. В конце участка рост домов ускорился особенно заметно.
Отметка 4 · стрелка D · 2022–2024
После первого повышения 27 июля 2022 года дома Прованса — Альп — Лазурного Берега достигли ценового пика в IV квартале 2022 года, а квартиры — в III квартале 2023 года. Дома развернулись раньше, квартиры сохраняли рост ещё примерно год.
От пика до последующего дна индекс домов снизился на 5,2% к II кварталу 2024 года. Индекс квартир от локального пика III квартала 2023 года снизился на 3,4% к I кварталу 2024 года. Это разные сроки и разные амплитуды даже внутри одного региона. Они не задают готовый процент скидки для отдельного объекта.
Отметка 5 · стрелка E · 2024–2026
В 2024–2025 годах цены Прованса — Альп — Лазурного Берега восстанавливались неодинаково: квартиры превысили прежний локальный максимум в III квартале 2025 года, а дома остались ниже пика конца 2022 года. При этом дно квартир было пройдено ещё до первого снижения ставки 12 июня 2024 года.
К II кварталу 2026 года квартиры находились примерно на 0,8% ниже максимума III квартала 2025 года, дома — на 4,6% ниже максимума IV квартала 2022 года. Поэтому называть весь этот участок новым устойчивым подъёмом было бы преждевременно: восстановление различалось по типу жилья и к началу 2026 года уже ослабело.
Отметка 6 · стрелка F · 2026
Два повышения ставок Европейского центрального банка и последующее удорожание французской ипотеки усиливают риск ослабления спроса в сегментах, зависящих от кредита. Для покупателя это основание пересчитать бюджет и условия торга. График цен по II квартал 2026 года ещё не показывает реакцию на сентябрьское повышение.
Повышения вступили в силу 17 июня и 16 сентября 2026 года: депозитная ставка выросла с 2,00% до 2,50%. В опубликованном 8 октября изложении сентябрьского заседания Европейский центральный банк отметил риски более высокой инфляции, в том числе на фоне энергетических и геополитических потрясений. Это ухудшает основания рассчитывать на быстрое возвращение дешёвого кредита, хотя не предопределяет следующее решение банка.
По данным исследования Crédit Logement и института исследований рынка и общественного мнения CSA, средняя ставка жилищных кредитов конкурентного сектора во Франции выросла с 3,25% в июне до 3,40% в сентябре 2026 года. Это номинальная ставка без страхования и обеспечения, а не полная стоимость кредита и не персональное предложение иностранному нерезиденту. Банковские ставки реагируют также на стоимость привлечения денег, риск и состав выдаваемых кредитов. У уже заключённого кредита с фиксированной ставкой согласованная ставка сохраняется на срок погашения; изменение ключевой ставки само по себе не переписывает договор. Условия нового займа или рефинансирования рассматривают отдельно. Пояснение Банка Франции о фиксированной ставке кредита.
Период снижения ставок с июня 2024 года и пребывания на достигнутом минимуме до июня 2026 года занял около двух лет; непосредственно минимум — около года. Этот короткий период облегчения финансирования делает вопрос о быстром охлаждении особенно существенным. Но ценовой ряд пока заканчивается там, где новое повышение только началось.
Сопоставление длительности низких ключевых процентных ставок и последующего роста цен в регионе Прованс — Альпы — Лазурный Берег.
Сравнение циклов 2005 и 2011 годов согласуется с предположением: после более долгого периода низких ключевых процентных ставок рост цен сохранялся дольше. В регионе Прованс — Альпы — Лазурный Берег после примерно 30 месяцев ставок на минимуме цены достигли пика через восемь кварталов от начала повышения; после 23–24 месяцев — через один–два квартала. Цикл 2022 года показывает, что длительность низких ставок сама по себе не определяет задержку: несмотря на более долгий период дешёвых денег, дома развернулись быстрее.
Для проверки мы взяли числовые ряды, на которых построен график. «Низкий период» сначала определили одинаково для всех циклов: непрерывное пребывание каждой ставки на её последнем минимуме перед первым повышением. Это минимум своего цикла: например, 2% в 2025–2026 годах и отрицательная ставка до 2022 года не означают одинаково дешёвый кредит.
Длительность минимума ключевых процентных ставок и последующий пик цен вторичного жилья в Провансе — Альпах — Лазурном Береге
| Начало повышения | Минимум депозитной ставки | Минимум ставки рефинансирования | Пик квартир / задержка | Пик домов / задержка |
|---|---|---|---|---|
| 6 декабря 2005 | С 6 июня 2003 30,0 месяца | С 6 июня 2003 30,0 месяца | IV кв. 2007 8 кварталов | IV кв. 2007 8 кварталов |
| 13 апреля 2011 | С 8 апреля 2009 24,1 месяца | С 13 мая 2009 23,0 месяца | III кв. 2011 1 квартал | III–IV кв. 2011 1–2 квартала |
| 27 июля 2022 | С 18 сентября 2019 34,3 месяца | С 16 марта 2016 76,4 месяца | III кв. 2023 4 квартала | IV кв. 2022 1 квартал |
| 17 июня 2026 | С 11 июня 2025 12,2 месяца | С 11 июня 2025 12,2 месяца | Последующая реакция ещё не измеряется: ряд цен заканчивается во II квартале 2026 года. | Последующая реакция ещё не измеряется: ряд цен заканчивается во II квартале 2026 года. |
Задержка — разность номеров кварталов, а не точное число месяцев от решения банка до сделки. В 2011 году индекс домов одинаков в III и IV кварталах; в расчётах окончанием пика принят IV квартал. Источники: исходные индексы нотариусов и Национального института статистики Франции, официальная история ставок; расчёт IMMO BTC.
Что видно в сравнении. Более короткий период низких ставок перед повышением 2011 года сопровождался более быстрым разворотом, чем перед повышением 2005 года. В квартирах после более длительного периода перед 2022 годом задержка также больше, чем в 2011 году: четыре квартала против одного.
Что требует дополнения. Перед 2022 годом низкие ставки держались дольше, чем перед 2005 годом, однако квартиры достигли пика через четыре квартала вместо восьми, а дома — через один вместо восьми. Значит, из одной только продолжительности прежнего периода нельзя вывести срок будущего разворота.
Различалась и сила последующего ужесточения. Максимальное повышение депозитной ставки относительно уровня перед стартом за первые 12 месяцев составило 1,25 процентного пункта в цикле 2005 года, 0,50 — в цикле 2011 года и 4,00 — в цикле 2022 года. В 2011 году повышение быстро сменилось снижением. Это показывает, почему длительность дешёвого кредита следует рассматривать вместе со скоростью и устойчивостью его удорожания. Сам этот расчёт не выделяет отдельный вклад каждого фактора.
В таблице измеряется интервал до ценового пика. Пик, первое квартальное снижение и переход к снижению год к году — разные моменты. Указанные интервалы нельзя выдавать за срок до будущего падения цены. Они становятся известны после появления последующих наблюдений.
В сопоставленных циклах 2005, 2011 и 2022 годов два последовательных замедления годового роста цен квартир и домов Прованса — Альп — Лазурного Берега фиксировались начиная с квартала первого повышения ставок либо со следующего одного–двух кварталов. Сами цены при этом могли ещё расти: замедление роста и снижение уровня цен — разные этапы.
Замедление и переход к годовому снижению: квартиры / дома региона Прованс — Альпы — Лазурный Берег
| Цикл повышения | Первое зафиксированное последовательное замедление с начала повышения | Первое устойчивое снижение год к году |
|---|---|---|
| 2005 | I кв. 2006 / II кв. 2006 через 1 / 2 квартала | IV кв. 2008 / IV кв. 2008 через 12 / 12 кварталов |
| 2011 | III кв. 2011 / II кв. 2011 через 1 / 0 кварталов | II кв. 2012 / I кв. 2012 через 4 / 3 квартала |
| 2022 | IV кв. 2022 / IV кв. 2022 через 1 / 1 квартал | I кв. 2024 / IV кв. 2023 через 6 / 5 кварталов |
Началом последовательного замедления здесь считается первый из двух подряд кварталов, в которых годовой темп роста ниже предыдущего квартала; поиск ведётся с квартала первого повышения ставки. Он не устанавливает самое раннее начало охлаждения: замедление могло появляться и до этого квартала. Годовым снижением — первый из двух подряд кварталов с отрицательным изменением к тому же кварталу прошлого года. Такая проверка фиксирует ценовую реакцию; количество сделок она не измеряет.
Практический смысл: ждать, пока годовой индекс станет отрицательным, чтобы заметить охлаждение, поздно. Между ослаблением роста и годовым снижением в этих эпизодах проходило несколько кварталов.
Данные и расчёты исследования
Исходные данные. Использованы сохранённые 13 октября 2026 года ряды квартальных индексов вторичного жилья Прованса — Альп — Лазурного Берега и ежедневных ставок Европейского центрального банка. Цены — без сезонной корректировки, база 2015 = 100. Изменение за год рассчитывается как (индекс текущего квартала / индекс того же квартала предыдущего года − 1) × 100. Месяцы длительности — число календарных дней / 365,2425 × 12.
Выбор эпизодов. Проверены начала повышений в 1999, 2005, 2011, 2022 и 2026 годах. Основное сравнение использует три эпизода с последующим наблюдаемым разворотом цен. В 1999 году финальный минимум ставок длился около 6,9 месяца, однако до следующего цикла повышений в 2005 году соответствующий разворот цен по выбранному правилу не наблюдался. Его нельзя считать нулевой задержкой или исключать как будто этого эпизода не было. Для 2026 года последующей истории ещё нет. График начинается в 1999 году, более ранняя история политики европейских стран здесь не проверялась.
Правило ценового пика. В каждом эпизоде ищется первый локальный максимум после начала повышения, за которым следуют два квартала ниже максимума и падение не менее 2% в пределах следующих четырёх кварталов. Поиск ограничен началом следующего цикла повышения. При одинаковом максимуме берётся последний квартал. Это единое описательное правило данного расчёта отличает разворот от небольшого сезонного колебания; оно не датирует конкретный день изменения рыночного спроса. Пики определены задним числом: в самом квартале пика ещё не были известны будущие значения, подтверждающие разворот. Такой расчёт не является проверенной торговой стратегией, позволяющей заранее выходить точно на максимуме.
Более широкая длительность. Если считать весь путь от начала предыдущего снижения до нового повышения, вместо одного плато получаются примерно 54,9 месяца перед 2005 годом, 29,9 перед 2011 годом и 128,6 перед 2022 годом. Это уже длительность смягчения вместе с последующим пребыванием на низком уровне, а не только низких ставок. Пара 2005/2011 по-прежнему согласуется с предположением о большей инерции после более долгого периода; цикл 2022 года по-прежнему не позволяет сделать это универсальным правилом.
Проверка сезонного влияния. Дополнительно найден первый максимум среднего индекса за четыре последних квартала с двумя последующими снижениями этого среднего. Задержки для квартир / домов: после 2005 года — 11 / 11 кварталов; после 2011 года — 3 / 2; после 2022 года — 5 / 4. Сглаживание само добавляет задержку, поэтому эти числа не заменяют даты исходных пиков. Но результат сравнения сохраняется: самый длинный предшествующий период низких ставок не дал самой длинной инерции.
Границы вывода. Три завершённых эпизода не дают надёжной оценки вероятности будущего снижения или формулы его срока. Квартиры и дома одного региона не являются независимыми экономическими циклами. Здесь не отделены влияния доходов, кредитных ограничений, предложения, кризисов и ожиданий; не изучены число сделок и сроки продажи. Расчёт проверяет временную последовательность и позволяет уточнить рабочий сценарий.
Сопоставимость с основной публикацией. График использует исходные индексы без сезонной корректировки. В основном материале отдельные квартальные изменения приведены по сезонно скорректированным рядам. Их нельзя смешивать в одном расчёте или воспринимать разницу как ошибку источника.
Стоит ли сейчас покупать жильё во Франции или лучше подождать?
Покупать жильё во Франции сейчас разумно рассматривать, если объект подходит вашим планам и сроку владения, цена подтверждается местными сделками, а кредит, приобретение, работы и содержание оставляют финансовый запас. Аренда или ожидание полезнее при меняющихся планах, непосильном бюджете либо отсутствии подходящего жилья. Сравните оба пути на одну будущую дату при росте, стабильности и снижении цен, включая расходы ожидания и оставшиеся деньги, жильё и долги: угаданный разворот рынка не должен быть условием посильности покупки.
Начните с цели и срока: постоянное проживание, второй дом, сдача или вложение части денег. Для иностранного покупателя дополнительно важны валюта дохода и сбережений, условия финансирования и налоговое положение. В таблице собраны обстоятельства, которые способны изменить решение по конкретному объекту.
Проверка решения о конкретном объекте во Франции
| Обстоятельство | Что и где проверить | Что меняется в решении |
|---|---|---|
| Цель покупки и личный срок | Покупатель или владелец определяет срок переезда, потребности семьи, роль второго дома, желаемый доход и потребность в свободных деньгах. | Понимание, можно ли ждать и какую цену в деньгах и качестве жизни имеет ожидание. |
| Цена в своей локации и категории | Сопоставимые завершённые продажи: нотариальные данные и государственная база цен сделок. Учитывать тип объекта, участок, состояние и микролокацию. | Понимание, отражает ли цена риск рынка; обоснование торга или цены продажи. |
| Срок и возможность продажи | Число сделок, конкурирующие объекты и история размещения объявлений у агентств. Снятие объявления само по себе не подтверждает продажу. | Реалистичность срока продажи и объём денег, который может оставаться связанным в объекте. |
| Чистый доход и будущие затраты | Документы владельца, действующие договоры, расходы управления, содержание, простой, налоги и обоснованные сметы работ; при аренде — допустимость выбранного режима. | Сравнение удержания, изменения стратегии использования и продажи. |
| Результат продажи после расходов | С нотариусом и, по ситуации, налоговым специалистом: расходы продажи и налогообложение с учётом резидентства; с банком — остаток долга и условия погашения. | Сумма, которую действительно можно направить в другой актив. |
| Альтернативы и портфель | Инвестор и его финансовый консультант сопоставляют доходность, риск, налоги, валюту, горизонт и концентрацию капитала. | Продажа становится осмысленной, если использование высвобождённых средств лучше соответствует целям. |
| Кредит и ожидание | Персональные предложения банка, срок действия условий; аренда и иные расходы на время ожидания. | Проверка, перекрывает ли возможное снижение цены удорожание финансирования и ожидание. |
| Качество и редкость объекта | Документы, техническое состояние, ограничения использования, вид, расположение, участок и заменяемость другими предложениями; профильные проверки по найденным вопросам. | Основание выбрать конкретный объект, продолжить поиск либо сохранить актив. |
Что, если я отложу покупку, а жильё во Франции станет ещё дороже?
Ожидание покупки жилья во Франции может увеличить нужный бюджет или сократить выбор, если цены вырастут. До отсрочки проверьте три сценария цены вместе с арендой и возможным изменением ипотеки; определите предельный полный бюджет, критерии подходящего объекта и дату пересмотра. Пересматривайте решение и при изменении банковских условий или срока переезда. Продолжение поиска сохраняет возможность купить подходящий объект, но страх подорожания не оправдывает непосильную цену.
Проверьте три сценария на выбранный срок ожидания: жильё дешевеет, остаётся в той же цене или дорожает. В каждом пересчитайте полную сумму покупки и, при кредите, посильный платёж. Если ожидание приемлемо только при самом благоприятном исходе, стоит сократить срок ожидания или пересмотреть критерии поиска.
Заранее определите, какие изменения заставят вас вернуться к решению: появление подходящего объекта, изменение банковского предложения, срока переезда или цен сопоставимых сделок. По одному объявлению нельзя судить о развороте всего рынка.
Стоит ли ждать снижения цен во Франции, если жильё нужно моей семье уже сейчас?
Срочная потребность семьи в жилье во Франции не означает, что нужно немедленно покупать его надолго. Покупка может быть разумной, если место и объект подходят устойчивым планам, а полный бюджет оставляет запас; при неопределённых планах или непосильной покупке временная аренда решает текущую задачу. Сравните её платежи и дополнительные переезды с приобретением, содержанием и удобством для школы и работы: возможное снижение цены не гарантировано, но и срочность не отменяет проверки объекта.
До покупки отделите два решения: где семье жить сейчас и каким жильём она готова владеть в дальнейшем. Короткий или ещё не определённый срок проживания усиливает значение расходов приобретения и возможной повторной продажи; срочный переезд сам по себе их не отменяет.
Временная аренда позволяет отложить покупку, но требует денег, времени и иногда второго переезда. Для семьи важны также школа, дорога на работу и возможность обустроиться. Эти последствия стоит записать рядом с денежным расчётом, не пытаясь представить их как гарантированный инвестиционный доход.
Если подходящий объект редок, сравните его с реальными доступными заменами. Покупка на долгий срок может выдержать временное снижение рынка, но это не повод соглашаться на непосильный кредит или игнорировать будущие работы.
Если вы рассматриваете конкретный объект на Лазурном Берегу, обсудите с IMMO BTC его соответствие вашим планам и вопросы, которые нужно проверить до покупки. Для персонального налогового расчёта и сравнения финансовых вложений привлекают соответствующего специалиста.
Есть ли смысл ждать снижения цен на жильё во Франции, если ипотека за это время станет дороже?
Ждать более низкой цены жилья во Франции при дорожающей ипотеке имеет смысл, если экономия перекроет дополнительные расходы кредита и ожидания. Сравните покупку сейчас и позже при одинаковой исходной сумме собственных денег и одинаковом бюджете дальнейших взносов, для сопоставимого жилья и на одну конечную дату. Учтите цену, проценты, обязательные страховки и комиссии, аренду до покупки; в конце сравните оставшиеся деньги и стоимость жилья за вычетом непогашенного долга. Погашение основной суммы уменьшает этот долг, а не становится второй потерей. Проверьте несколько будущих цен и ставок, доступность кредита и посильность платежа: более дешёвый объект не обязательно обходится дешевле в целом.
Начните оба варианта с одинаковой суммой собственных денег и одинаковым бюджетом дальнейших взносов. Размер ипотечного взноса может различаться: тогда сохраните в расчёте и разницу оставшихся денег. Сопоставляйте жильё одинакового качества на одну конечную дату. Для покупки сейчас используйте действующее предложение банка; для покупки позже — несколько сочетаний цены и ипотечной ставки. В каждом варианте учтите страхование, комиссии, плату за защиту банка на случай невозврата кредита — например, залог недвижимости или поручительство — и расходы на время ожидания. Будущее рефинансирование не следует считать уже обеспеченной экономией.
Проверьте отдельно ежемесячную нагрузку и результат за весь выбранный срок. Меньший платёж за счёт более долгого кредита может сопровождаться большей суммой процентов. Погашение основной суммы кредита уменьшает долг: его нельзя целиком приравнивать к расходам на проценты или аренду.
Для сопоставления предложений во Франции используется полная годовая стоимость кредита — TAEG (taux annuel effectif global): она включает процент и обязательные связанные расходы. Сравнивайте также графики платежей и остаток долга на выбранную дату. Официальное описание состава стоимости жилищного кредита.
Могу ли я рассчитывать на ипотечные ставки, которые называют в новостях о Франции?
Средняя ипотечная ставка из новостей о Франции — рыночный ориентир, а не предложение именно вам: средние 3,40% в сентябре 2026 года не включают всю стоимость кредита. Банк отдельно оценивает доход, его валюту и страну, взнос, срок и резидентство; для нерезидента доступность кредита нужно подтвердить. До определения бюджета запросите персональные предложения на сопоставимые сумму и срок. Сравните полную стоимость с обязательными страховками, комиссиями и платой за защиту банка на случай невозврата — например, ипотечный залог или поручительство, — а также платёж и срок действия условий.
По данным исследования Crédit Logement и института исследований рынка и общественного мнения CSA, в сентябре 2026 года средняя номинальная ипотечная ставка составила 3,40% против 3,25% в июне. Этот показатель не включает всю стоимость страхования и защиты банка на случай невозврата кредита и не является персональным предложением иностранному покупателю.
До выбора бюджета запросите у банка или кредитного посредника расчёт по вашему доходу, стране проживания, взносу и сроку. Уточните полную стоимость, размер платежа, условия страхования и срок действия предложения. Источник рыночного ориентира: анализ жилищных кредитов за III квартал 2026 года.
Чтобы узнать, насколько изменение ставки повлияет на новый кредит с постепенным возвратом долга, попросите банк пересчитать ежемесячный платёж при нескольких ставках, сохраняя одинаковыми сумму кредита, срок, график возврата долга и страховое покрытие. Сравните разницу платежей со страхованием и без него; гипотетическая ставка не является предложением банка. У действующего кредита с фиксированной ставкой само изменение ключевой ставки платёж не пересчитывает; для переменной ставки порядок и влияние на платёж или срок определяет договор. Какие показатели запросить у банка для такого сравнения.
Если я покупаю жильё во Франции без кредита, есть ли смысл ждать снижения цен?
Покупателю жилья во Франции без кредита ждать имеет смысл, если на выбранный срок возможное снижение цены и результат свободных денег после налогов перевешивают аренду, переезды и отсрочку пользования. Проверьте также рост цены, потери по вложениям и риск упустить подходящий дом. Сравнивайте на одну конечную дату оставшиеся деньги и жильё, а не только цену покупки; сохраните запас на содержание. Ипотека других покупателей влияет на спрос и будущую продажу даже при покупке за свои деньги.
Для жилья для себя сопоставьте возможную экономию с временной арендой, переездами и тем, когда вы сможете пользоваться домом. Если жильё нужно для отдыха, важны реальные планы пользования и расходы содержания. Для вложения денег дополнительно сравните ожидаемый чистый доход с другими вариантами на тот же срок и при сопоставимом риске.
Покупка за свои деньги избавляет от расходов на собственный кредит, но не отделяет объект от рынка. Ипотечные условия влияют на часть других покупателей и возможную будущую продажу. Изменение ключевых процентных ставок может менять доходность альтернативных вложений, а колебания акций и облигаций — доступные средства покупателей.
Сохраняемые до покупки деньги могут приносить доход, однако нужно учитывать налоги, риск потерь и возможность быстро получить средства к сделке. Личное пользование жильём имеет самостоятельную ценность; его не прибавляют к арендным поступлениям как денежную прибыль. Инвестиционное сравнение рассмотрено в отдельном блоке о вложении денег.
Что выгоднее во Франции: купить жильё сейчас или пока снимать?
Во Франции покупка сейчас может лучше подходить для устойчивых долгих планов и посильного бюджета, аренда — при неопределённости места, срока или финансирования. Денежный результат сравните на одну дату и для сопоставимого жилья: приобретение, проценты, налоги, работы и содержание против аренды, переездов и результата свободных денег после налогов; при покупке позже добавьте её условия. В конце сопоставьте жильё и деньги за вычетом долга: погашение основной суммы кредита не равно безвозвратному расходу.
Сравните покупку сейчас и аренду с покупкой позже на одинаковом горизонте. В конце этого срока сопоставьте стоимость принадлежащего жилья, оставшийся долг и накопленные деньги. Если в одном сценарии свободные средства приносят доход, включите его после расходов и налогов; обычные накопления из дохода учитывайте одинаково в обоих вариантах.
Разделите расход денег и изменение капитала. Проценты и аренда оплачивают разные услуги и сами по себе не образуют имущество; погашение основной суммы кредита уменьшает долг. Если весь платёж уже вычтен из денег, на конечную дату учитывайте фактический остаток долга, а не вычитайте погашенную часть повторно. Если сравнение заканчивается продажей, добавьте её расходы в оба применимых сценария.
Проверьте результат при нескольких сочетаниях будущей цены и ипотечной ставки. Если преимущество аренды существует только при большом снижении цены, ожидание зависит от слишком узкого прогноза. Доступность подходящей аренды и удобство семьи оценивают вместе с денежным результатом.
Какие расходы нужно учесть, если я отложу покупку жилья во Франции?
При отсрочке покупки жилья во Франции отдельно считайте дополнительные аренду, переезды и хранение вещей; будущая цена покупки — отдельная часть сценария, а не уже понесённый расход ожидания. За тот же срок сопоставьте расходы владения и кредита при покупке сейчас с результатом свободных денег после налогов и будущими условиями покупки. В одной валюте и на одну конечную дату сравните имущество, деньги и долги; возвратный залог и погашение основной суммы кредита не записывайте целиком в потери, доход и сбережения не учитывайте дважды.
- Во время ожидания: аренда, дополнительные переезды, хранение вещей и расходы временного жилья.
- При будущей покупке: цена, расходы сделки, необходимые работы и полная стоимость кредита, если он нужен.
- При покупке сейчас: содержание, страхование, налоги владельца, работы и проценты за тот же период.
- На конец сравнения: стоимость имущества, остаток долга и свободные деньги с учётом их дохода или потерь.
Цена будущей покупки определяет, сколько денег будет связано в жилье, но не вся эта сумма исчезает: на конечную дату у покупателя остаётся объект. Поэтому цену учитывают вместе со стоимостью имущества в конце сравнения, а не прибавляют к аренде как чистую потерю ожидания. Доход на свободные деньги берут после налогов и расходов и проверяют также неблагоприятный исход.
Возвратный залог и погашение основной суммы кредита нельзя автоматически считать безвозвратными расходами. Для денег в другой валюте дополнительно проверьте, как изменение курса повлияет на сумму покупки в евро. Стоимость проверки документов и технического состояния уточняют по конкретному объекту и исполнителю.
Стоит ли ждать снижения цен на виллы на французском Лазурном Берегу?
Решение ждать снижения цены виллы на французском Лазурном Берегу проверяйте по конкретному объекту, доступным заменам, местным сделкам и цене ожидания для вас. Общий индекс домов Прованса — Альп — Лазурного Берега не устанавливает срок или размер падения вилл, включая дорогие. Если подходящая вилла редка и её полная стоимость приемлема, сравните покупку и переговоры сейчас с риском потерять её; если вариантов достаточно или цена и работы не укладываются в бюджет, продолжение поиска может быть полезнее. Более долгая продажа сама по себе не гарантирует скидку.
Виллы различаются по расположению, виду, участку, состоянию и редкости предложения. Индекс всех домов Прованса — Альп — Лазурного Берега охватывает гораздо более широкий рынок, включая внутренние территории. Он помогает увидеть общий фон, но не заменяет наблюдения за сопоставимыми виллами в нужной коммуне.
Практически сравните выбранную виллу с доступными заменами: что вы теряете, если она уйдёт с рынка, и сколько стоит продолжение поиска. Если цена, работы или сроки неприемлемы, снижение общего индекса не исправит эти ограничения автоматически. При подходящем объекте аргумент для переговоров строят на его состоянии и сопоставимых сделках, а не на обязательной скидке из-за ключевой ставки.
Для сегмента дороже €1 млн отдельно проверяется предположение: сначала становится меньше завершённых покупок и дольше поиск покупателя, а заметное снижение цен может проявляться позднее. В этом гайде такая последовательность для всего сегмента ещё не установлена. Нужны местные сделки и, при наличии сопоставимой истории, сроки продажи.
За последние пять лет в собственной практике автора среди завершённых покупок дороже €1 млн не было покупок с привлечением кредита. Это личное наблюдение, а не доля кредитных покупок на всём Лазурном Берегу. Порог €1 млн здесь служит исследовательской категорией; он не является универсальной границей дорогого жилья.
Могут ли виллы на французском Лазурном Берегу продаваться дольше, даже если цены ещё не снизились?
Виллы на французском Лазурном Берегу могут продаваться дольше при прежних ценах объявлений, если спрос ослаб, а продавцы не готовы уступать; для всего сегмента это пока проверяемая гипотеза. Сопоставьте число завершённых продаж, сроки и цены похожих объектов, объединив повторные объявления одного дома. Исчезновение объявления не доказывает продажу, а длительное размещение в продаже — падение цены: для решения о торге или ожидании нужны подтверждённый результат и сопоставимая история предложения.
Сопоставляйте несколько признаков: число продаж, число похожих предложений, продолжительность их размещения и изменения запрашиваемой цены. Отдельно учитывайте повторные объявления и смену агентства, чтобы не считать тот же дом новым предложением.
Снятие объявления не подтверждает, что вилла продана. Для оценки фактического срока нужны даты начала предложения и завершённой продажи либо другая согласованная методика наблюдения. Публичные цены сделок сами по себе не содержат полной истории поиска покупателя. Эти признаки помогают оценить возможность торга, но не задают обязательную уступку продавца.
Стоит ли сейчас продавать недвижимость во Франции или лучше подождать?
Продажу недвижимости во Франции сейчас стоит рассмотреть, если нужны деньги, жильё не подходит планам или дальнейшие расходы нежелательны; сохранение — если личная польза либо чистая аренда оправдывают затраты и риск. Сравните на одну будущую дату деньги после продажи сейчас и их использования с результатом владения и более поздней продажи, вычитая налоги, расходы и остаток кредита. Если потребуется другое жильё, включите его покупку или аренду и переезд. Точный будущий ценовой максимум заранее не известен.
По состоянию на 24 октября 2026 года два повышения ключевых процентных ставок Европейского центрального банка, отмеченные им инфляционные риски и подорожавшая ипотека дают повод проверить вариант продажи, особенно если она и так входила в ваши планы. Важно увидеть, что происходит со спросом именно на ваш тип жилья: более дорогой кредит сильнее затрагивает сегменты, где он составляет существенную часть покупки.
Продажа требует времени на подготовку, поиск покупателя и оформление. Исторические максимумы на графике определены задним числом; заранее попасть точно в такой максимум нельзя считать условием рабочего решения. Оцените приемлемую цену и срок, после которых план нужно пересмотреть.
Если вы пользуетесь жильём сами, включите в сравнение стоимость следующего жилья или аренды и последствия переезда. Если деньги планируется вложить иначе — доход, налоги, риск и доступность этих средств. Редкость дома, устойчивый спрос на него и большие расходы повторной покупки могут быть аргументами за сохранение.
Что выгоднее: продать жильё во Франции сейчас или оставить его и продолжать сдавать?
Продажа жилья во Франции может быть предпочтительнее при слабом доходе от аренды, крупных предстоящих работах или необходимости свободных денег; продолжать сдавать — при устойчивом доходе и приемлемых рисках. Сравните оба варианта на одну будущую дату: аренду после расходов и налогов, простои, возможную цену будущей продажи, остаток кредита и использование вырученных денег. Если жильё сдано, учитывайте договор и права жильца: сама продажа не прекращает аренду. Для дальнейшей сдачи проверьте требования к состоянию и энергоэффективности жилья и необходимые работы для выбранного вида аренды.
В сценарии продажи сейчас рассчитайте деньги, которые останутся после расходов и погашения кредита, и их дальнейшее использование. В сценарии сохранения — арендные поступления за вычетом содержания, управления, простоев, работ, процентов и налогов, затем возможную сумму будущей продажи после расходов и остатка долга. Оба расчёта должны завершаться на одну дату.
Проверьте, допустим ли выбранный способ сдачи и какие условия действующего договора ограничивают ваши планы. Поступления от аренды лучше оценивать по реальным договорам и расходам. Если сохранение жилья оказывается выгодным только при непрерывной полной загрузке и росте будущей цены, пересмотрите предположения.
Официальные разъяснения: продажа жилья с действующим договором аренды и требования к пригодности жилья для проживания арендатора. Применимость требований зависит от вида аренды; не переносите условия постоянного проживания на туристическую сдачу автоматически.
Какие налоги и расходы нужно учесть при продаже жилья во Франции?
При продаже жилья во Франции учтите обязательные технические проверки и, когда требуется, энергоаудит, документы и непогашенные платежи по общим частям здания, услуги и комиссию по договору, возможные расходы досрочного погашения и снятия ипотечного залога. Прирост стоимости может облагаться налогом, отдельными от него социальными налоговыми сборами и дополнительным налогом, если он применим; освобождения зависят от использования жилья, срока владения и налоговой ситуации. Некоторым нерезидентам требуется назначить аккредитованного налогового представителя для декларации и уплаты французского налога от продажи; есть освобождения, сам продавец остаётся налогоплательщиком. Уточните возможную стоимость услуг представителя и включите её в бюджет, если она возникает. До выбора цены запросите у нотариуса расчёт чистой выручки и отдельно проверьте обязанности в стране налогового проживания. Банк подтверждает остаток кредита и платежи: основной долг уменьшает полученные деньги, но не является новым налогом или расходом.
- Подготовка и оформление: необходимые технические проверки жилья, энергоаудит, когда он обязателен, документы, услуги специалистов, вознаграждение агентству, если по договору его оплачивает продавец.
- Здание в совместном владении: для квартиры уточните у управляющего и нотариуса документы к продаже и расчёт платежей между продавцом, покупателем и объединением собственников. Подтверждённая цена продажи ещё не равна свободной выручке.
- Кредит и обеспечение: возможная компенсация за досрочное погашение и расходы на снятие залога. Банк должен дать расчёт остатка долга и применимых платежей.
- Налог на прирост стоимости, отдельные социальные налоговые сборы и возможный дополнительный налог: их применимость и сумму рассчитывают по налоговым правилам, с учётом освобождений и уменьшений базы.
Основное жильё при соблюдении условий может освобождаться от налога на прирост стоимости. Для других объектов важны срок и форма владения, расходы, признаваемые налоговыми правилами, а для нерезидента — также его личная ситуация и применимые международные правила. Нерезиденту может потребоваться аккредитованный налоговый представитель для декларации и уплаты налога по продаже; применяются освобождения, а сам продавец остаётся налогоплательщиком. Уточните стоимость услуг представителя и включите её в бюджет, если такая стоимость возникает. Нотариус рассчитывает французский налог при продаже; для обязательств в стране резидентства может понадобиться отдельная проверка. Официальные налоговые разъяснения о представителе продавца-нерезидента. До расчёта сообщите ему, как и с какого времени вы владеете объектом и используете его: само французское название второго дома или отсутствие проживания не определяет налоговый результат.
До выбора цены и срока продажи запросите предварительный расчёт суммы, которая останется на руках. Расходы продавца по договору и остаток кредита нужно перечислить отдельно, чтобы не вычесть одну сумму дважды. Источники: налог на прирост стоимости недвижимости, технические проверки при продаже жилья, энергоаудит при продаже: случаи обязательного составления, досрочное погашение жилищного кредита, документы и расчёты при продаже квартиры в здании совместного владения.
Стоит ли сейчас вкладывать деньги в недвижимость во Франции?
Вкладывать деньги в недвижимость Франции сейчас имеет смысл, если конкретная цена, доход после всех расходов и налогов и возможность последующей продажи подходят вашему сроку и риску. Сначала проверьте, допустимо ли намеченное использование объекта, в том числе выбранный вид аренды, и какие работы нужны. Затем оцените местные сделки, реальную аренду, приобретение, содержание, простои и финансирование; сравните результат с другими вложениями и сохраните запас доступных денег. Снижение цены само по себе не делает покупку выгодной, а расчёт не должен зависеть только от будущего подорожания.
Начните с того, откуда должен появляться результат: аренда, улучшение объекта с последующей продажей или сочетание личного использования и дохода. Проверьте необходимые работы, допустимость выбранного использования, расходы содержания и срок, в течение которого деньги могут оставаться вложенными в объект.
Подходящая покупка может появиться до общего разворота рынка, если конкретная цена и условия уже приемлемы. При этом сценарий дальнейшего снижения должен оставаться посильным: нужна возможность содержать объект и не продавать срочно из-за нехватки денег.
Если недвижимость во Франции подешевела, как понять, действительно ли это выгодная покупка?
Подешевевшая недвижимость во Франции может быть выгодной после проверки причины снижения, сопоставимых завершённых сделок и полной суммы покупки, работ и владения. Прежняя цена объявления могла быть завышена; недостатки или ограничения могут мешать вашему проживанию либо сдаче. Для аренды проверьте её допустимость, реальный доход после налогов и расходов и простои, для перепродажи — будущего покупателя и затраты выхода. Скидка и региональное снижение сами по себе не доказывают выгоду; расчёт должен выдерживать отсутствие роста цены.
Сравните цену с завершёнными продажами похожих объектов, оцените техническое состояние, необходимые работы и допустимое использование. Уточните реалистичную аренду, периоды без арендатора и расходы управления. Более низкая цена может отражать не только движение рынка, но и недостатки самого объекта.
Для перепродажи отдельно сформулируйте, кому, за счёт какого улучшения и при каких условиях жильё предполагается продать дороже. Для сдачи — проверьте результат при неполной загрузке и непредвиденных расходах. Рост рынка полезно рассматривать как отдельный возможный исход, а не как обязательное условие, без которого покупка не имеет смысла.
Условный пример для доходного объекта, не прогноз рынка. При операционном доходе €60 000 в год после текущих расходов, но до кредита и налога на доход владельца, и требовании доходности 4% на той же основе предельная общая сумма вложения составляет €1,5 млн: €60 000 / 0,04. Из неё ещё нужно выделить расходы приобретения и необходимые первоначальные работы — остаток и будет ориентиром предельной цены объекта. Сами €60 000 и 4% здесь — предположения для демонстрации расчёта, а не оценка конкретной виллы.
Как сравнить покупку недвижимости во Франции с другими способами вложить деньги?
Сравнивайте покупку недвижимости во Франции с другими вложениями при одинаковой исходной сумме собственных денег и одинаковом бюджете последующих взносов, на одну будущую дату, в одной валюте и после расходов и налогов. На эту дату сопоставьте стоимость имущества и оставшихся денег за вычетом непогашенного кредита; доходы и расходы учитывайте один раз. Учитывайте также возможные потери, доступность денег и время на управление. Аренда до расходов или проценты по облигации (купон) не равны полной доходности; распределение денег между жильём, акциями и облигациями не исключает одновременных потерь.
Недвижимость может распределить часть капитала между разными видами вложений, но одновременно сосредоточить значительную сумму в одном доме или квартире. Акции, облигации и жильё могут реагировать на общие экономические потрясения. Разделение денег между ними само по себе не устраняет этот риск.
Для недвижимости учитывайте аренду после расходов, будущие работы, налоги, стоимость приобретения и продажи и время, необходимое для поиска покупателя. Для других вложений — полный доход, комиссии, налоги, изменение цены и возможность потерь. Купон облигации — процентный доход — показывает только часть её результата; предыдущий рост акций не задаёт будущий доход. Пояснение Министерства экономики Франции об облигациях, купоне и рисках.
Сравнивайте варианты либо по собственным деньгам с учётом кредита, либо по всем вложенным средствам на одинаковой основе. Для иностранного владельца важны валюта будущих расходов и налоговое резидентство. Удобство личного пользования жильём можно учитывать отдельно, но его нельзя представлять как гарантированный денежный доход.
Исследование Европейского центрального банка связывает ужесточение денежной политики со снижением спроса институциональных инвесторов на жилую недвижимость еврозоны. Это поддерживает значимость сравнения вложений, но не измеряет поведение частных покупателей вилл Лазурного Берега.
Текущий пример для этого исследования: изменение ипотечных ставок во Франции к сентябрю 2026 года. Даты данных и обстоятельства конкретного объекта следует учитывать при повторном использовании расчётов.
Чтобы перейти от общей картины к вашему решению
Расскажите, какое решение вы рассматриваете — покупку, ожидание или продажу — и в какие сроки. При покупке полезно назвать район, тип жилья, его предполагаемое использование и способ оплаты. При продаже — описать ваш объект, его использование и дальнейшие планы. Если предложение уже найдено, можно начать со ссылки на объявление и открытых вопросов. Эти сведения помогут сопоставить варианты с вашими обстоятельствами и определить, что ещё нужно проверить.
Источники и актуальность
Проверено 24 октября 2026 года. Исторические расчёты основаны на снимке рядов от 13 октября; последние доступные в нём цены — за II квартал 2026 года. Интерпретация решений о покупке, ожидании и продаже — аналитическая оценка IMMO BTC.
- График сопоставляет индексы цен вторичного жилья и ставки Европейского центрального банка. Расчёты длительности периодов и задержек — IMMO BTC, 24.10.2026.
- Национальный институт статистики и экономических исследований Франции (INSEE), индексы вторичного жилья нотариусов и института: квартиры Прованса — Альп — Лазурного Берега; дома региона; квартиры Франции без Майотты. Выпуск исходных данных: 08.09.2026. Методология индекса цен вторичного жилья Национального института статистики Франции, проверено 24.10.2026.
- Европейский центральный банк: официальная история ключевых ставок; изложение заседания 9–10 сентября 2026 года, опубликовано 8 октября.
- Исследование Crédit Logement совместно с институтом исследований рынка и общественного мнения CSA: анализ рынка жилищных кредитов за III квартал 2026 года.
- Европейский центральный банк: исследование различий жилищных циклов еврозоны, Экономический бюллетень № 2/2025 — контекст для разделения влияния ставок, доходов, предложения и ожиданий.
- Европейский центральный банк: институциональные инвесторы и цены жилья, май 2023 года; влияние повышения ипотечных ставок на жилищный рынок еврозоны, 2022 год. Эти исследования описывают механизмы и не дают прогноза цены конкретной виллы.