Ce guide s’adresse aux personnes qui choisissent un logement pour elles-mêmes ou leur famille, une résidence secondaire, un bien à louer ou un placement pour une partie de leur épargne. Il permet de comparer l’achat immédiat, la location temporaire, l’attente et la vente, en tenant compte de leurs conséquences sur votre vie et votre budget.
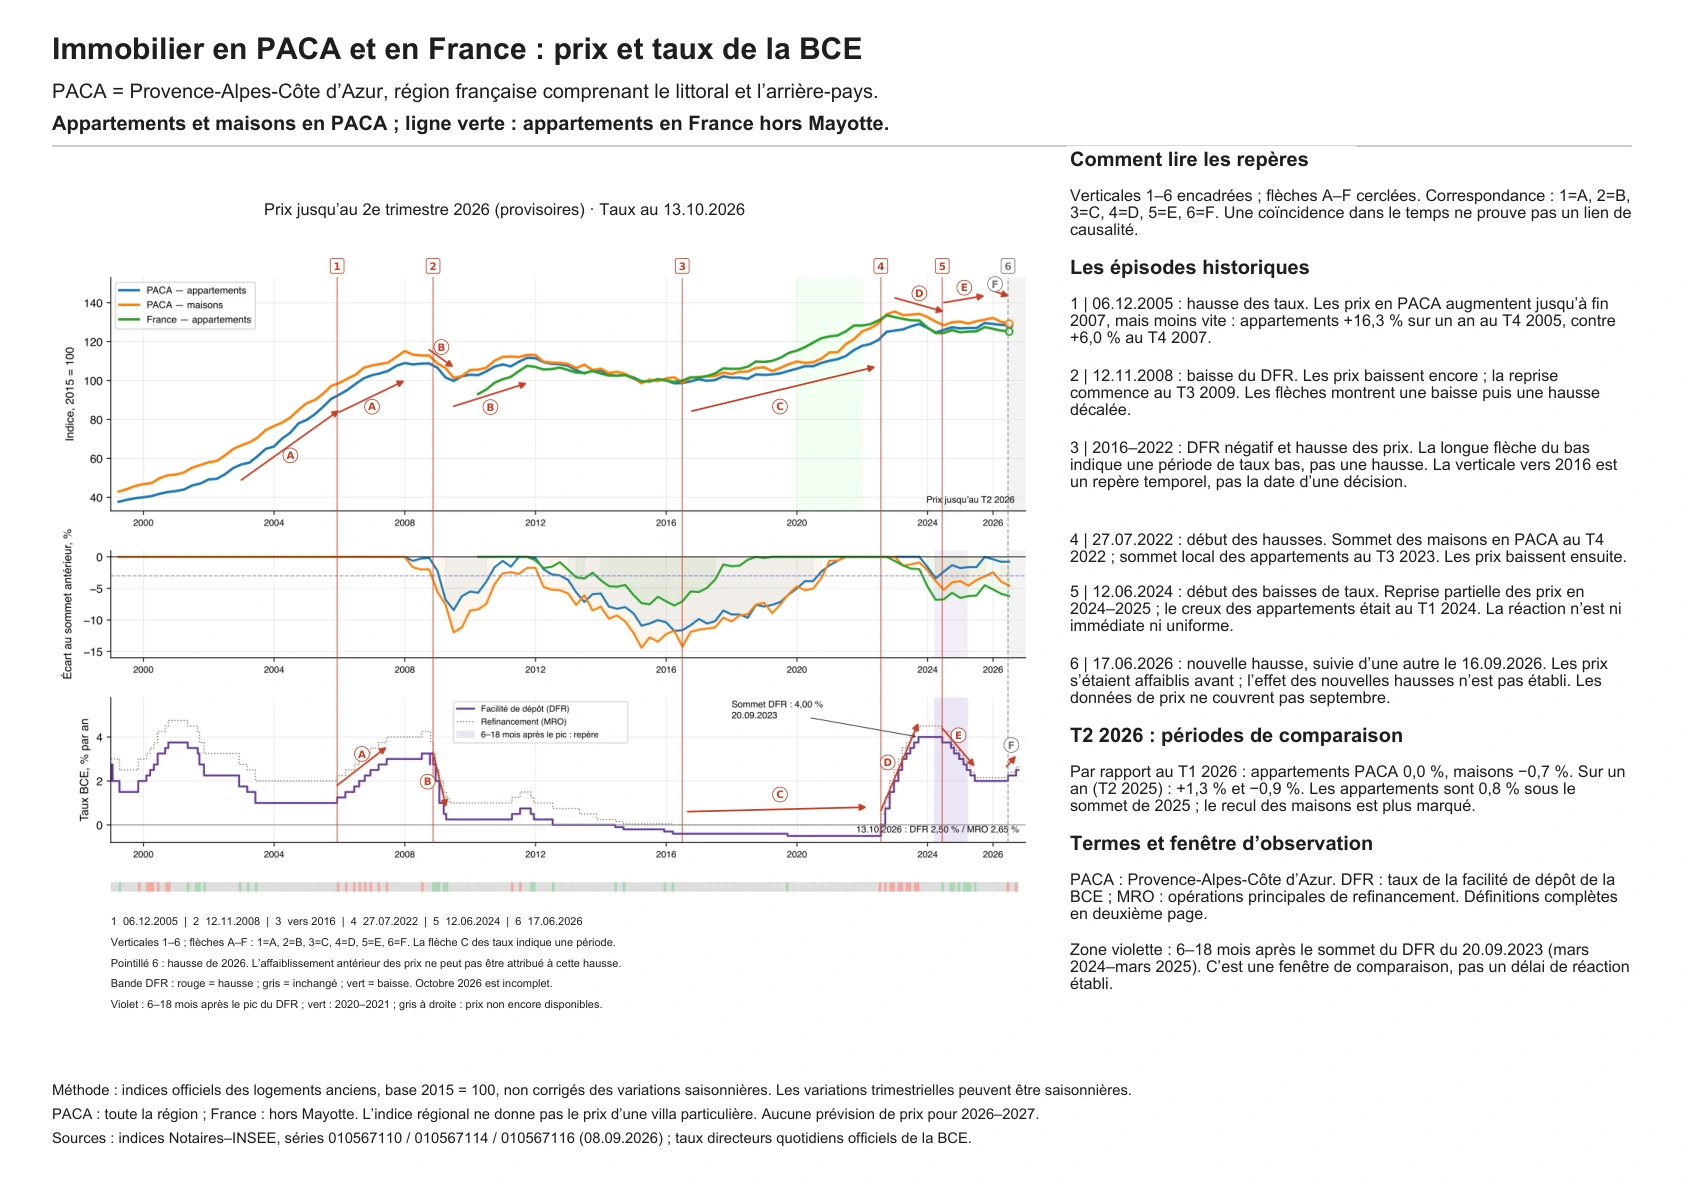
Situation au 24 octobre 2026. Le graphique présente les prix jusqu’au deuxième trimestre 2026, encore provisoires, et les taux directeurs de la Banque centrale européenne jusqu’au 13 octobre 2026. Le compte rendu publié le 8 octobre constitue la source des risques d’inflation évoqués dans l’introduction.
Quand peut-on s’attendre à une baisse des prix des logements dans le sud de la France ?
Il n’existe pas de date fiable de baisse générale des logements dans le sud de la France. En Provence-Alpes-Côte d’Azur, les indices provisoires des notaires et de l’Institut national de la statistique et des études économiques au deuxième trimestre 2026 indiquent −0,9 % sur un an pour les maisons et +1,3 % pour les appartements : les évolutions diffèrent déjà. Ces séries couvrent le littoral et l’intérieur de cette région, pas tout le Sud ni Monaco, et précèdent la hausse des taux de septembre. Pour décider d’attendre, suivez les ventes conclues de logements comparables dans votre secteur, plutôt qu’une date de baisse supposée, et fixez une date de réexamen compatible avec votre besoin de logement et votre budget.
Au 24 octobre 2026, la combinaison de deux hausses des taux directeurs, des risques d’inflation et du renchérissement du crédit rend le scénario d’un affaiblissement de la demande dépendante du crédit particulièrement important pour l’acheteur comme pour le vendeur. C’est une raison d’examiner les ventes locales et les conditions du bien concerné. De nouvelles hausses des taux restent un scénario ; un regain de demande ou une offre limitée pourraient modifier l’évolution des prix.
Ouvrir le graphique et sa légende en PDF.
Le panneau supérieur présente le niveau des prix des logements anciens ; celui du milieu, leur écart au plus haut atteint auparavant ; celui du bas, les taux de la Banque centrale européenne. Les courbes bleues représentent les appartements de Provence-Alpes-Côte d’Azur, les orange les maisons de la région et les vertes les appartements en France hors Mayotte.
PACA signifie Provence-Alpes-Côte d’Azur. Il s’agit de l’ensemble de la région, y compris l’arrière-pays. Son indice ne se transpose pas directement à une villa particulière sur le littoral, ni à Monaco.
Les séries régionales des appartements et des maisons vont du premier trimestre 1999 au deuxième trimestre 2026 ; celle des appartements en France hors Mayotte, du premier trimestre 2010 au deuxième trimestre 2026. La courbe nationale sert de point de comparaison. Les tableaux de délais et de durée des cycles ci-dessous sont calculés à partir des deux séries régionales.
- L’indice mesure l’évolution des prix à caractéristiques comparables. Le modèle des Notaires et de l’Institut national de la statistique et des études économiques tient compte des différences entre les biens vendus. Il mesure l’évolution de logements comparables, et non un prix moyen, un prix médian ou un prix au mètre carré. La moyenne de l’indice en 2015 est fixée à 100. Les données du graphique ne sont pas corrigées des variations saisonnières ; nous comparons également les variations annuelles et une série lissée ci-dessous.
- Le zéro du panneau central correspond au plus haut atteint. Il ne signifie pas une croissance annuelle nulle. Une valeur de −5 % indique un niveau de prix inférieur de 5 % au maximum antérieur.
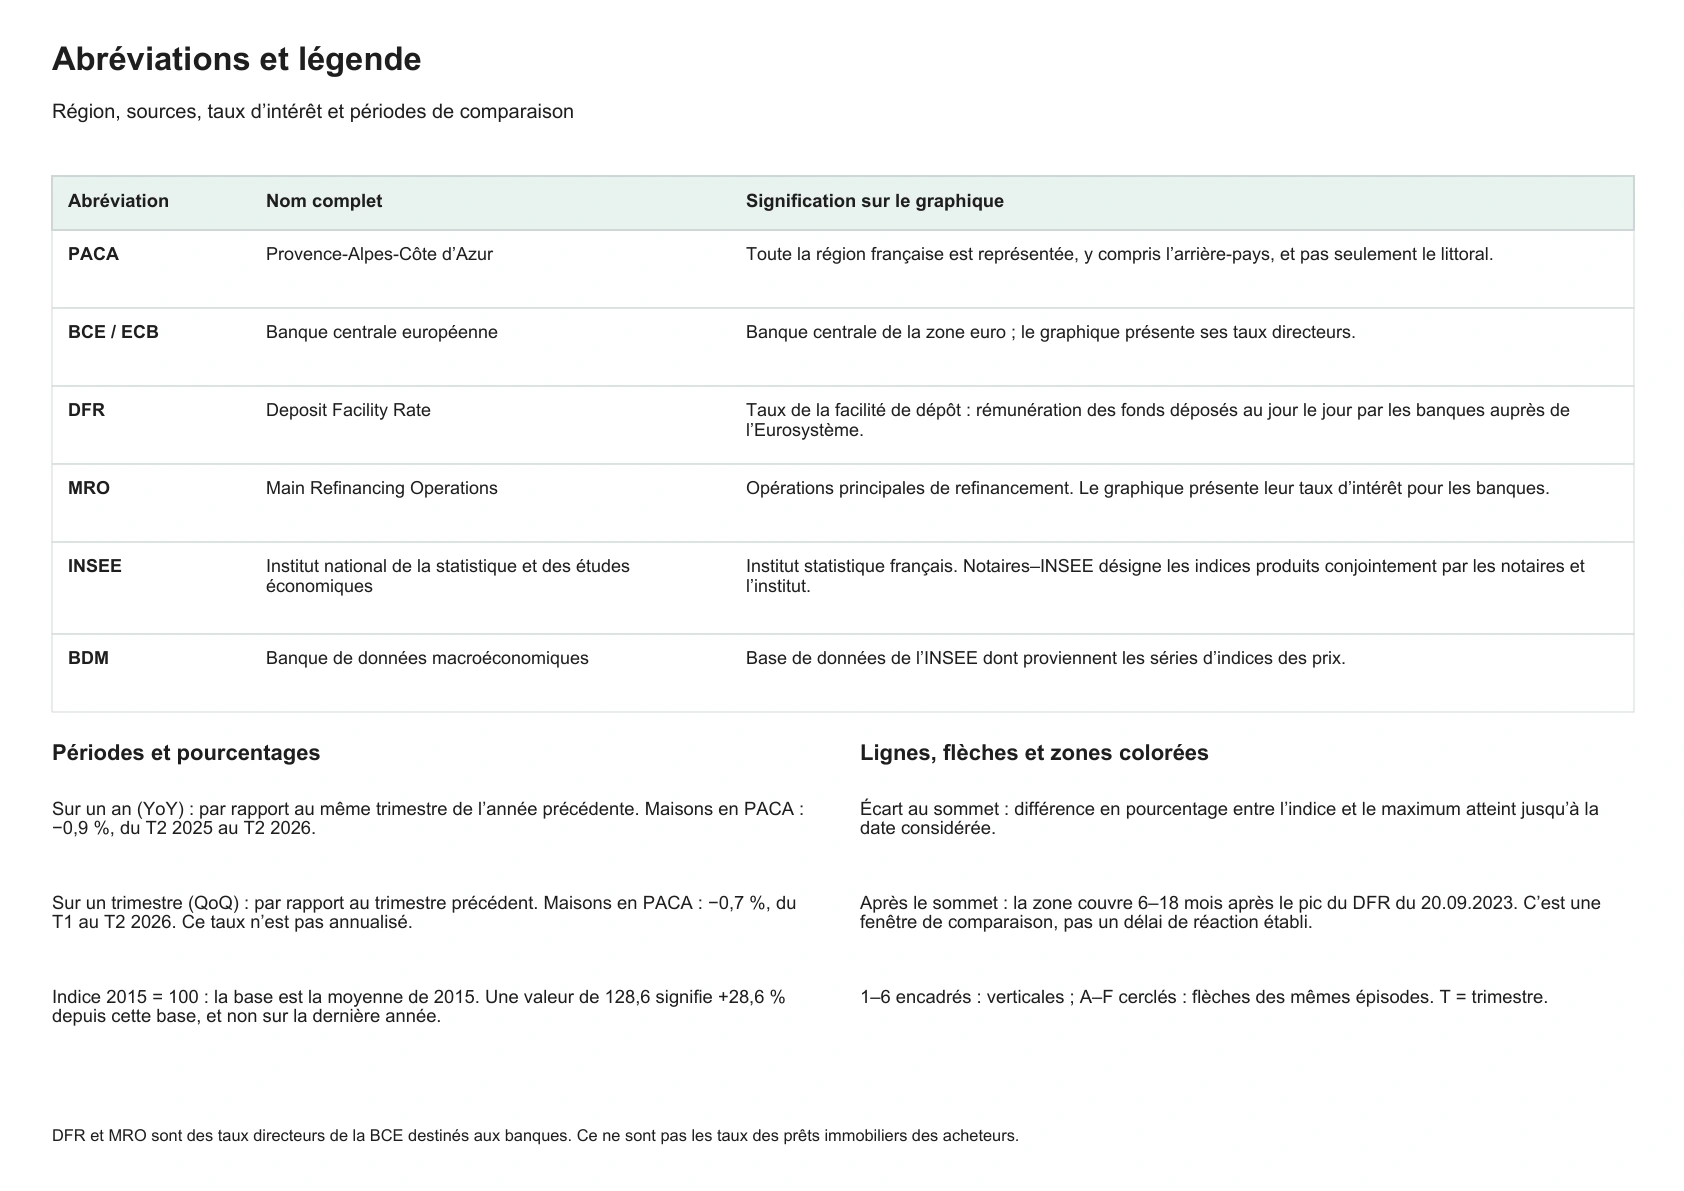
- Le panneau inférieur montre les taux directeurs de la Banque centrale européenne. Les taux des prêts immobiliers proposés aux acheteurs n’y figurent pas. DFR désigne le taux de la facilité de dépôt, appliqué aux dépôts des banques auprès de la Banque centrale européenne ; MRO désigne le taux des opérations principales de refinancement, par lesquelles elle fournit des fonds aux banques.
- Les zones colorées sont des repères temporels. La zone violette correspond aux 6 à 18 mois suivant le sommet du taux de dépôt du 20 septembre 2023 : c’est une fenêtre de comparaison choisie, pas un délai établi de réaction des prix. Le fond vert distingue les années 2020–2021. La zone grise à droite correspond à une période pour laquelle les prix ne sont pas encore disponibles.
- La bande sous les taux montre les changements de régime : rouge pour une hausse du taux de dépôt, vert pour une baisse, gris pour une absence de changement. Octobre 2026 n’y est représenté que partiellement.
Comprendre les abréviations et les repères
De combien les prix des logements pourraient-ils baisser dans le sud de la France ?
Aucun pourcentage fiable de baisse future ne s’applique à tous les logements du sud de la France. Entre le quatrième trimestre 2007 et le deuxième trimestre 2009, l’indice des appartements de Provence-Alpes-Côte d’Azur a reculé de 8,4 %, et celui des maisons de 12,0 % : ce sont des observations historiques, pas une prévision ni une remise à déduire d’une annonce. Pour votre achat, partez des ventes récentes de biens comparables dans la commune, puis testez votre budget avec baisse, stabilité et hausse des prix. Une économie espérée ne devient disponible qu’une fois le prix réellement convenu ; le prix initial pouvait déjà être trop élevé.
Les épisodes plus récents donnent d’autres amplitudes : les appartements de Provence-Alpes-Côte d’Azur ont perdu 3,4 % entre leur sommet local du troisième trimestre 2023 et le premier trimestre 2024 ; les maisons, 5,2 % entre le quatrième trimestre 2022 et le deuxième trimestre 2024. Les périodes et les types de logements diffèrent. Ces écarts ne sont pas une fourchette prévisionnelle : une partie de la correction peut aussi être déjà intégrée dans le prix proposé.
Pour préparer un achat, il est utile de tester plusieurs scénarios, dont une absence de baisse et une hausse des prix. Il ne faut pas retrancher automatiquement un pourcentage historique du prix d’une annonce : l’offre, l’état des biens et la situation des vendeurs varient selon le lieu.
Comment savoir si les prix des logements ont déjà commencé à baisser dans le sud de la France ?
Pour vérifier une baisse des prix des logements dans le sud de la France, on compare des ventes réalisées de biens similaires ou un indice adapté sur plusieurs périodes, en tenant compte de la saisonnalité. Au deuxième trimestre 2026, par exemple, l’indice des maisons de Provence-Alpes-Côte d’Azur variait de −0,9 % sur un an, et celui des appartements de +1,3 % : cela ne montre pas une baisse générale. Une seule annonce ou un trimestre faible ne suffit pas, et une hausse plus lente n’est pas encore une baisse des prix.
On distingue d’abord les appartements des maisons, puis on choisit un territoire et une période comparables. Pour les indices, il faut tenir compte de la saisonnalité ; pour les ventes individuelles, des différences de surface, d’état, de terrain et de situation. Le prix affiché traduit les attentes du vendeur ; le prix enregistré de la vente traduit l’issue de la négociation. La baisse d’un indicateur ne se transpose pas automatiquement à tout le sud de la France.
Dans l’étude ci-dessous, le ralentissement correspond à deux diminutions successives du taux de croissance annuel. Le passage à une baisse annuelle correspond à deux trimestres consécutifs sous le niveau des mêmes trimestres de l’année précédente. Ces signaux sont différents : les prix peuvent encore augmenter, mais moins vite. La méthode constate le mouvement avec retard, une fois les données disponibles.
Les logements peuvent-ils continuer à prendre de la valeur en France quand le crédit immobilier devient plus cher ?
Les prix des logements en France peuvent encore augmenter malgré un crédit plus cher si, dans la ville et la catégorie recherchées, la demande reste forte, les biens adaptés rares ou les acheteurs disposent de fonds sans emprunter. Des ventes préparées avant la hausse des taux peuvent aussi retarder la réaction observée. C’est une possibilité, pas une prévision : avant de reporter l’achat, vérifiez les ventes locales comparables et votre financement, plutôt que d’attendre une baisse automatique. Une hausse du prix de revente ne garantit pas non plus un gain après frais, travaux et impôts applicables.
Un crédit plus cher réduit progressivement le montant que certains acheteurs peuvent proposer. Toutefois, tous n’empruntent pas, tous les vendeurs ne sont pas prêts à baisser leur prix, et les ventes préparées auparavant continuent à se conclure. Dans un secteur précis, le manque de biens adaptés peut soutenir les prix.
Le graphique historique ci-dessous compare les prix aux taux directeurs de la Banque centrale européenne, qui sont des références pour les banques. Les taux des crédits immobiliers sont ceux des prêts aux acheteurs ; les banques les fixent notamment selon leur coût de financement, le risque et la composition des crédits accordés. Ces séries sont liées, mais elles ne se confondent pas et ne varient pas automatiquement du même montant.
Voici une lecture successive des six repères du graphique et des calculs portant sur les périodes passées. Ils aident à apprécier un éventuel décalage de réaction, sans fixer la date d’un futur achat ou d’une future vente.
Le graphique de Provence-Alpes-Côte d’Azur montre une succession de phases : hausse des prix pendant la baisse et le maintien à bas niveau des taux, ralentissement de la hausse après leur remontée, sommet des prix atteint avec retard puis baisse, et enfin reprise. Cette histoire comprend aussi des périodes où des taux bas n’ont pas suffi à faire monter les prix.
Repère 1 · flèches A · 2005–2008
En Provence-Alpes-Côte d’Azur, les prix ont continué à augmenter après la première hausse de taux du 6 décembre 2005 et jusqu’à la fin de 2007, mais de moins en moins vite. Cette inertie est observable : le changement des conditions de financement et le retournement des prix des ventes en cours ne se sont pas produits au même moment.
Avant le repère 1, les taux avaient baissé, puis étaient restés à leur minimum à partir de juin 2003, tandis que les prix montaient. Après le repère 1, les appartements continuaient de prendre de la valeur : leur hausse annuelle est passée de 16,3 % au quatrième trimestre 2005 à 6,0 % au quatrième trimestre 2007. Les appartements et les maisons ont atteint leur sommet au quatrième trimestre 2007, avant de baisser. La poursuite de la hausse de l’indice au début du relèvement des taux ne signifie donc pas que la demande conserve toute sa vigueur.
Repère 2 · flèches B · 2008–2016
La reprise des prix des appartements et des maisons de Provence-Alpes-Côte d’Azur est devenue visible à partir du troisième trimestre 2009. Après la baisse de taux signalée au 12 novembre 2008, les prix ont continué à reculer jusqu’au deuxième trimestre 2009 : leur réaction était également retardée lors de l’assouplissement des conditions.
Le repère 2 correspond à l’une des baisses de taux ; le cycle d’assouplissement avait commencé auparavant, en octobre 2008. Entre le sommet du quatrième trimestre 2007 et le deuxième trimestre 2009, les appartements ont perdu environ 8,4 %, et les maisons 12,0 %.
La période allant jusqu’au repère 3 n’est pas homogène. Après la reprise de 2009–2011, la Banque centrale européenne a relevé ses taux à deux reprises, en avril et en juillet 2011. Les appartements ont atteint un sommet local au troisième trimestre 2011, et les maisons aux troisième et quatrième trimestres. Les prix se sont ensuite affaiblis pendant plusieurs années, alors même que les taux baissaient de nouveau à partir de la fin de 2011. Des taux bas soutiennent la demande, sans garantir à eux seuls une hausse des prix.
Repère 3 · flèche C · 2016–2022
Entre 2016 et 2022, les prix des appartements et des maisons de Provence-Alpes-Côte d’Azur ont augmenté pendant une longue période de taux bas. Les conditions de financement soutenaient la capacité d’achat, mais le graphique ne permet pas d’isoler leur contribution de celle des revenus, de l’offre et des préférences des acheteurs.
Le repère situé vers 2016 est une indication temporelle, pas la date exacte d’une décision de la banque centrale. Le taux de dépôt était devenu négatif dès 2014 ; le taux des opérations principales de refinancement est devenu nul en mars 2016. La longue flèche C du panneau inférieur représente la durée de cette période. Son inclinaison n’indique pas une hausse des taux. Vers la fin de cette phase, les prix des maisons ont particulièrement accéléré.
Repère 4 · flèche D · 2022–2024
Après la première hausse du 27 juillet 2022, les maisons de Provence-Alpes-Côte d’Azur ont atteint leur sommet de prix au quatrième trimestre 2022, et les appartements au troisième trimestre 2023. Le retournement est intervenu plus tôt pour les maisons ; les appartements ont continué à augmenter pendant environ un an.
Entre son sommet et le creux suivant, atteint au deuxième trimestre 2024, l’indice des maisons a reculé de 5,2 %. Celui des appartements a baissé de 3,4 % entre son sommet local du troisième trimestre 2023 et le premier trimestre 2024. Les délais et les amplitudes diffèrent, même au sein d’une seule région. Ils ne donnent pas un pourcentage de remise directement applicable à un bien particulier.
Repère 5 · flèche E · 2024–2026
En 2024–2025, les prix de Provence-Alpes-Côte d’Azur se sont redressés de façon inégale : les appartements ont dépassé leur précédent sommet local au troisième trimestre 2025, tandis que les maisons sont restées sous leur sommet de fin 2022. Le creux des appartements avait déjà été franchi avant la première baisse de taux du 12 juin 2024.
Au deuxième trimestre 2026, les appartements se situaient environ 0,8 % sous leur sommet du troisième trimestre 2025, et les maisons 4,6 % sous leur sommet du quatrième trimestre 2022. Il serait donc prématuré de qualifier toute cette période de nouveau cycle de hausse durable : la reprise variait selon le type de logement et s’était déjà affaiblie au début de 2026.
Repère 6 · flèche F · 2026
Les deux hausses des taux de la Banque centrale européenne, suivies du renchérissement du crédit immobilier en France, accentuent le risque d’un affaiblissement de la demande dans les segments dépendant du crédit. Pour l’acheteur, c’est une raison de recalculer son budget et d’examiner sa marge de négociation. Le graphique des prix, arrêté au deuxième trimestre 2026, ne montre pas encore la réaction à la hausse de septembre.
Les hausses sont entrées en vigueur les 17 juin et 16 septembre 2026 : le taux de dépôt est passé de 2,00 % à 2,50 %. Dans le compte rendu de sa réunion de septembre, publié le 8 octobre, la Banque centrale européenne a signalé des risques d’inflation plus élevée, notamment dans un contexte de chocs énergétiques et géopolitiques. Cela affaiblit les raisons d’espérer un retour rapide du crédit bon marché, sans préjuger de la prochaine décision de la banque.
Selon l’étude de Crédit Logement et de l’institut d’études de marché et d’opinion CSA, le taux moyen des crédits immobiliers du secteur concurrentiel en France est passé de 3,25 % en juin à 3,40 % en septembre 2026. Il s’agit d’un taux nominal hors assurance et garantie, et non du coût total du crédit ni d’une offre personnelle destinée à un acheteur étranger non résident. Les taux bancaires réagissent également au coût de financement des banques, au risque et à la composition des prêts accordés.
Pour un prêt existant à taux fixe, le taux convenu reste inchangé pendant le remboursement : la hausse des taux directeurs ne le recalcule pas automatiquement. Un nouvel emprunt ou une renégociation nécessite en revanche de nouvelles conditions. Définition du prêt à taux fixe par la Banque de France.
La période comprenant les baisses de taux à partir de juin 2024 et leur maintien au minimum atteint jusqu’en juin 2026 a duré environ deux ans ; le maintien au minimum lui-même, environ un an. Cette brève amélioration des conditions de financement rend particulièrement pertinente la question d’un refroidissement rapide. Toutefois, la série des prix s’arrête pour l’instant au moment où le nouveau relèvement ne faisait que commencer.
Comparaison de la durée des taux directeurs bas et de la hausse des prix qui a suivi en Provence-Alpes-Côte d’Azur.
La comparaison des cycles de 2005 et de 2011 est cohérente avec l’hypothèse suivante : après une période plus longue de taux directeurs bas, la hausse des prix s’est prolongée davantage. En Provence-Alpes-Côte d’Azur, après environ 30 mois de taux à leur minimum, les prix ont atteint un sommet huit trimestres après le début des hausses ; après 23 à 24 mois, au bout d’un à deux trimestres. Le cycle de 2022 montre que la durée des taux bas ne détermine pas à elle seule ce décalage : malgré une période plus longue de financement bon marché, les maisons se sont retournées plus vite.
Pour vérifier cette hypothèse, nous avons utilisé les séries numériques du graphique. La « période basse » a d’abord été définie de la même manière pour chaque cycle : le maintien continu de chaque taux à son dernier minimum avant la première hausse. Il s’agit du minimum propre au cycle : 2 % en 2025–2026 et un taux négatif avant 2022 ne représentent pas un crédit aussi bon marché.
Durée du minimum des taux directeurs et sommet ultérieur des prix des logements anciens en Provence-Alpes-Côte d’Azur :
| Début des hausses | Minimum du taux de dépôt | Minimum du taux de refinancement | Sommet des appartements / délai | Sommet des maisons / délai |
|---|---|---|---|---|
| 6 décembre 2005 | Depuis le 6 juin 2003 ; 30,0 mois | Depuis le 6 juin 2003 ; 30,0 mois | T4 2007 ; 8 trimestres | T4 2007 ; 8 trimestres |
| 13 avril 2011 | Depuis le 8 avril 2009 ; 24,1 mois | Depuis le 13 mai 2009 ; 23,0 mois | T3 2011 ; 1 trimestre | T3–T4 2011 ; 1–2 trimestres |
| 27 juillet 2022 | Depuis le 18 septembre 2019 ; 34,3 mois | Depuis le 16 mars 2016 ; 76,4 mois | T3 2023 ; 4 trimestres | T4 2022 ; 1 trimestre |
| 17 juin 2026 | Depuis le 11 juin 2025 ; 12,2 mois | Depuis le 11 juin 2025 ; 12,2 mois | Réaction ultérieure non mesurable à ce stade : la série des prix s’arrête au T2 2026. | Réaction ultérieure non mesurable à ce stade : la série des prix s’arrête au T2 2026. |
Le délai est la différence entre les numéros des trimestres, pas le nombre exact de mois entre une décision de la banque et une vente. En 2011, l’indice des maisons est identique aux troisième et quatrième trimestres ; le calcul retient le quatrième trimestre comme fin du sommet. Sources : indices des Notaires et de l’Institut national de la statistique et des études économiques, historique officiel des taux ; calculs IMMO BTC. T1, T2, T3 et T4 désignent respectivement les quatre trimestres de l’année.
Ce que montre la comparaison. La période plus courte de taux bas avant la hausse de 2011 a été suivie d’un retournement plus rapide que celle précédant la hausse de 2005. Pour les appartements, après la période plus longue précédant 2022, le délai est également supérieur à celui de 2011 : quatre trimestres contre un.
Ce qu’il faut aussi prendre en compte. Avant 2022, les taux sont restés bas plus longtemps qu’avant 2005, mais les appartements ont atteint leur sommet après quatre trimestres au lieu de huit, et les maisons après un trimestre au lieu de huit. La durée de la période précédente ne suffit donc pas à déterminer le délai d’un futur retournement.
L’ampleur du resserrement ultérieur différait aussi. Sur les 12 premiers mois, la hausse maximale du taux de dépôt par rapport au niveau précédant le début du cycle a été de 1,25 point de pourcentage pour le cycle de 2005, de 0,50 pour celui de 2011 et de 4,00 pour celui de 2022. En 2011, les hausses ont rapidement laissé place à des baisses. Cela explique pourquoi la durée du crédit bon marché doit être considérée avec la vitesse et la persistance de son renchérissement. Ce calcul n’isole toutefois pas la contribution de chaque facteur.
Le tableau mesure le temps écoulé jusqu’au sommet des prix. Le sommet, la première baisse trimestrielle et le passage à une baisse sur un an sont des moments différents. Les intervalles indiqués ne sont pas des délais prévus avant une future baisse. Ils ne deviennent connus qu’après la publication des observations suivantes.
Dans les cycles comparés de 2005, 2011 et 2022, deux ralentissements consécutifs de la hausse annuelle des prix des appartements et des maisons de Provence-Alpes-Côte d’Azur ont été observés à partir du trimestre de la première hausse des taux, ou d’un des deux trimestres suivants. Les prix pouvaient encore monter : le ralentissement de leur progression et la baisse de leur niveau sont deux étapes distinctes.
Ralentissement et passage à une baisse annuelle : appartements / maisons de Provence-Alpes-Côte d’Azur.
| Cycle de hausse | Premier ralentissement consécutif observé à partir du début des hausses | Première baisse persistante sur un an |
|---|---|---|
| 2005 | T1 2006 / T2 2006 ; après 1 / 2 trimestres | T4 2008 / T4 2008 ; après 12 / 12 trimestres |
| 2011 | T3 2011 / T2 2011 ; après 1 / 0 trimestre | T2 2012 / T1 2012 ; après 4 / 3 trimestres |
| 2022 | T4 2022 / T4 2022 ; après 1 / 1 trimestre | T1 2024 / T4 2023 ; après 6 / 5 trimestres |
Le début du ralentissement consécutif désigne ici le premier de deux trimestres successifs dont le taux de croissance annuel est inférieur à celui du trimestre précédent ; la recherche commence au trimestre de la première hausse de taux. Elle ne détermine pas le tout premier signe de refroidissement : un ralentissement a pu apparaître avant ce trimestre. Le début de la baisse annuelle est le premier de deux trimestres consécutifs présentant une variation négative par rapport au même trimestre de l’année précédente. Cette vérification porte sur la réaction des prix, pas sur le nombre de ventes.
Conséquence pratique : attendre que la variation annuelle de l’indice devienne négative pour repérer le refroidissement revient à le constater tardivement. Dans ces épisodes, plusieurs trimestres séparaient le ralentissement de la hausse du passage à une baisse annuelle.
Données et calculs de l’étude
Données de départ. Nous utilisons les séries d’indices trimestriels des logements anciens de Provence-Alpes-Côte d’Azur et de taux quotidiens de la Banque centrale européenne sauvegardées le 13 octobre 2026. Les prix ne sont pas corrigés des variations saisonnières, et la base est 2015 = 100. La variation annuelle est calculée ainsi : (indice du trimestre courant / indice du même trimestre de l’année précédente − 1) × 100. La durée en mois correspond au nombre de jours calendaires / 365,2425 × 12.
Choix des épisodes. Les débuts de hausse de 1999, 2005, 2011, 2022 et 2026 ont été examinés. La comparaison principale utilise les trois épisodes suivis d’un retournement observable des prix. En 1999, le dernier minimum des taux avait duré environ 6,9 mois, mais aucun retournement correspondant à la règle retenue n’a été observé avant le cycle de hausse suivant, en 2005. Cet épisode ne peut pas être assimilé à un délai nul ni écarté comme s’il n’avait pas existé. Pour 2026, l’historique ultérieur n’est pas encore disponible. Le graphique commence en 1999 ; les politiques monétaires antérieures des pays européens ne sont pas étudiées ici.
Règle de détermination du sommet des prix. Pour chaque épisode, on recherche le premier maximum local après le début de la hausse des taux, suivi de deux trimestres sous ce maximum et d’une baisse d’au moins 2 % au cours des quatre trimestres suivants. La recherche s’arrête au début du cycle de hausse suivant. Lorsque le maximum est identique sur plusieurs trimestres, le dernier est retenu. Cette règle descriptive commune au calcul distingue un retournement d’une petite fluctuation saisonnière ; elle ne date pas le jour précis d’un changement de la demande. Les sommets sont déterminés rétrospectivement : au trimestre du sommet, les valeurs ultérieures confirmant le retournement n’étaient pas encore connues. Ce calcul ne constitue pas une stratégie d’investissement validée permettant de vendre à l’avance exactement au plus haut.
Durée au sens large. Si l’on compte toute la période entre le début des baisses précédentes et la nouvelle hausse, plutôt que le seul plateau, on obtient environ 54,9 mois avant 2005, 29,9 avant 2011 et 128,6 avant 2022. Cela mesure l’assouplissement et le maintien ultérieur à bas niveau, et non les seuls taux bas. La comparaison 2005/2011 reste cohérente avec une inertie plus longue après une période plus longue ; le cycle de 2022 empêche toujours d’en faire une règle universelle.
Vérification de l’influence saisonnière. Nous avons également recherché le premier maximum de la moyenne de l’indice des quatre derniers trimestres, suivi de deux baisses de cette moyenne. Les délais pour les appartements / maisons sont : après 2005, 11 / 11 trimestres ; après 2011, 3 / 2 ; après 2022, 5 / 4. Le lissage ajoute lui-même un décalage : ces nombres ne remplacent pas les dates des sommets des séries initiales. Le résultat de la comparaison reste néanmoins le même : la plus longue période antérieure de taux bas n’a pas produit la plus longue inertie.
Portée de la conclusion. Trois épisodes achevés ne donnent ni une estimation fiable de la probabilité d’une prochaine baisse, ni une formule permettant d’en prévoir le délai. Les appartements et les maisons d’une même région ne constituent pas des cycles économiques indépendants. Les effets des revenus, des restrictions de crédit, de l’offre, des crises et des anticipations ne sont pas isolés ; le nombre de ventes et les délais de vente ne sont pas étudiés. Le calcul examine l’enchaînement temporel et permet de préciser un scénario de travail.
Comparabilité avec l’article de référence. Le graphique utilise les indices bruts, non corrigés des variations saisonnières. Dans l’article de référence, certaines variations trimestrielles reposent sur des séries corrigées des variations saisonnières. Il ne faut pas les mélanger dans un même calcul ni interpréter leur différence comme une erreur de la source.
Faut-il acheter un logement en France maintenant ou attendre ?
Acheter un logement en France maintenant peut être cohérent si son emplacement et son usage répondent durablement à vos projets, si le prix est étayé par des ventes comparables et si achat, travaux et dépenses courantes laissent une réserve financière. Attendre peut être préférable lorsque le quartier, la durée du séjour ou le financement restent incertains. Comparez les options à une même date future : dépenses de logement, argent restant et valeur du bien, moins la dette encore due. Testez aussi des prix stables ou en hausse et fixez une date de réexamen : ni l’achat ni le report ne doit dépendre d’une baisse idéale ou fragiliser votre projet.
Commencez par définir l’usage et le calendrier : résidence principale, résidence secondaire, location ou placement d’une partie de votre argent. Pour un acheteur étranger, la devise des revenus et de l’épargne, les conditions de financement et la situation fiscale comptent également. Le tableau rassemble les éléments susceptibles de modifier la décision concernant un bien précis.
Vérifier une décision concernant un bien précis en France :
| Élément | Quoi vérifier et auprès de qui | Conséquence pour la décision |
|---|---|---|
| Objet de l’achat et calendrier personnel | L’acheteur ou le propriétaire précise la date du déménagement, les besoins de la famille, le rôle de la résidence secondaire, le revenu recherché et le besoin de liquidités. | Déterminer si l’attente est possible et ce qu’elle coûte, en argent et en qualité de vie. |
| Prix dans le secteur et la catégorie concernés | Ventes réalisées de biens comparables : données notariales et base publique des prix de vente. Tenir compte du type de bien, du terrain, de l’état et de l’emplacement précis. | Apprécier si le prix intègre le risque de marché ; étayer une négociation ou un prix de vente. |
| Délai et possibilité de revente | Nombre de ventes, biens concurrents et historique des annonces auprès des agences. Le retrait d’une annonce ne prouve pas, à lui seul, une vente. | Évaluer un délai de vente réaliste et le montant qui peut rester immobilisé dans le bien. |
| Revenu net et dépenses à venir | Documents du propriétaire, contrats en cours, frais de gestion et d’entretien, vacance, impôts et devis de travaux étayés ; pour la location, vérifier si le mode envisagé est autorisé. | Comparer la conservation du bien, un changement d’usage et la vente. |
| Produit de la vente après frais | Avec le notaire et, selon la situation, un fiscaliste : frais de vente et fiscalité selon la résidence fiscale ; avec la banque : capital restant dû et conditions de remboursement. | Déterminer la somme réellement disponible pour un autre actif. |
| Autres placements et patrimoine | L’investisseur et son conseiller financier comparent rendement, risque, fiscalité, devise, durée et concentration du capital. | La vente prend son sens si l’emploi des fonds libérés correspond mieux aux objectifs. |
| Crédit et attente | Offres personnelles de la banque et durée de validité des conditions ; loyer et autres frais pendant l’attente. | Vérifier si une éventuelle baisse du prix compense le renchérissement du financement et le coût de l’attente. |
| Qualité et rareté du bien | Documents, état technique, restrictions d’usage, vue, situation, terrain et possibilité de trouver une alternative ; contrôles spécialisés selon les points identifiés. | Étayer le choix d’un bien, la poursuite de la recherche ou sa conservation. |
Et si je reporte mon achat et que les logements deviennent encore plus chers en France ?
Reporter un achat de logement en France expose au risque d’une hausse des prix et d’un choix plus réduit dans votre budget. Avant de différer l’achat, comparez baisse, stabilité et hausse des prix avec le coût de l’attente et les conditions de crédit possibles ; fixez un coût total maximal et une date de réexamen. Continuez à regarder les biens adaptés, en vérifiant le prix et les dépenses de chacun : la seule peur d’une hausse ne rend pas un achat intéressant.
Testez trois scénarios sur la durée d’attente choisie : le logement baisse, reste au même prix ou augmente. Pour chacun, recalculez le montant total de l’achat et, si vous empruntez, une mensualité supportable. Si l’attente n’est acceptable que dans le scénario le plus favorable, il peut être préférable d’en réduire la durée ou de revoir les critères de recherche.
Définissez à l’avance les changements qui vous conduiront à réexaminer votre choix : un bien adapté devient disponible, l’offre bancaire évolue, la date du déménagement change ou les prix des ventes comparables bougent. Une seule annonce ne permet pas de conclure au retournement de tout le marché.
Faut-il attendre une baisse des prix en France si ma famille a besoin d’un logement dès maintenant ?
Un besoin immédiat de logement pour votre famille en France ne vous oblige ni à attendre une baisse incertaine ni à acheter dans l’urgence. Acheter peut convenir si vous connaissez le quartier, prévoyez d’y rester et trouvez un bien adapté, finançable avec une réserve pour les imprévus. Si le lieu, la durée du séjour ou le financement restent à confirmer, louer provisoirement peut éviter un achat à revendre trop vite. Comparez loyer et déménagement supplémentaire aux frais et risques de cet achat, en tenant aussi compte de l’école, du travail et de la qualité de vie.
Séparez deux décisions : loger la famille à la date nécessaire et devenir propriétaire d’un bien adapté à une durée encore à confirmer. Une location temporaire demande de l’argent, du temps et parfois un second déménagement ; elle peut toutefois permettre de découvrir les trajets, l’école et le quartier avant de s’engager. Inscrivez ces conséquences à côté du calcul financier, sans les présenter comme un revenu d’investissement.
Si le bien adapté est rare, comparez-le aux alternatives réellement disponibles. Un achat sur une longue durée peut absorber une baisse temporaire du marché, mais ce n’est pas une raison pour accepter un crédit insupportable ou ignorer les travaux à venir.
Si vous envisagez un bien précis sur la Côte d’Azur, échangez avec IMMO BTC sur son adéquation à vos projets et sur les points à vérifier avant l’achat. Un calcul fiscal personnalisé et une comparaison de placements financiers nécessitent l’intervention du spécialiste concerné.
Vaut-il la peine d’attendre une baisse des prix en France si le crédit immobilier devient plus cher entre-temps ?
Attendre une baisse du prix d’un logement en France n’est avantageux que si le gain de prix compense le crédit plus cher et les dépenses d’attente. Comparez achat immédiat et différé avec les mêmes fonds propres de départ, un logement comparable et des financements réellement accessibles. À une même date future, rapprochez prix, intérêts, assurances et frais obligatoires, loyer d’attente, argent restant, logement et dette. Le capital remboursé réduit la dette : ne le comptez pas aussi comme dépense définitivement perdue. Testez plusieurs prix et taux et faites vérifier la mensualité et le montant finançable par la banque ; une future renégociation du prêt n’est pas acquise.
Demandez d’abord à la banque ou au courtier si le montant et les conditions du financement sont accessibles à votre dossier, notamment avec des revenus ou une résidence à l’étranger. Pour l’achat immédiat, utilisez une offre actuelle ; pour l’achat ultérieur, plusieurs hypothèses de prix et de taux, sans supposer leur future acceptation. Avec un même apport initial et un logement comparable, intégrez assurance, garantie, frais et dépenses d’attente à une même date finale. Une option théoriquement moins chère mais non finançable n’est pas une alternative réalisable.
Vérifiez séparément la charge mensuelle et le résultat sur toute la durée choisie. Une mensualité réduite grâce à un prêt plus long peut s’accompagner d’un montant total d’intérêts supérieur. Le remboursement du capital réduit la dette : il ne peut pas être entièrement assimilé à une dépense d’intérêts ou de loyer.
En France, le taux annuel effectif global — TAEG — permet de comparer le coût annuel global des offres : il comprend les intérêts et les frais obligatoires liés au crédit. Comparez également les échéanciers et le capital restant dû à la date retenue. Présentation officielle des frais compris dans le coût d’un crédit immobilier.
Puis-je obtenir les taux de crédit immobilier annoncés dans les actualités sur la France ?
Un taux de crédit immobilier cité dans une actualité sur la France peut être une moyenne de prêts accordés ou une offre réservée à certains dossiers et durées, pas le taux accessible à votre achat. La banque examine notamment revenus, charges, dettes et apport ; faites préciser le traitement de vos revenus étrangers, de leur devise et de votre résidence à l’étranger, le cas échéant. Demandez une offre personnelle, sa durée de validité et son taux annuel effectif global, c’est-à-dire les intérêts et les frais exigés pour obtenir le crédit aux conditions annoncées, assurance obligatoire comprise. Comparez aussi les garanties de l’assurance et le coût total en euros : le taux nominal seul ne suffit pas à fixer le budget.
Selon l’étude de Crédit Logement et de l’institut d’études de marché et d’opinion CSA, le taux nominal moyen des crédits immobiliers atteignait 3,40 % en septembre 2026, contre 3,25 % en juin. Cet indicateur ne comprend pas l’ensemble du coût de l’assurance et de la garantie, et ne constitue pas une offre personnelle à un acheteur étranger.
Avant de fixer votre budget, demandez à la banque ou à un courtier un calcul adapté à vos revenus, à votre pays de résidence, à votre apport et à la durée souhaitée. Faites préciser le coût total, la mensualité, les conditions d’assurance et la durée de validité de l’offre. Source du repère de marché : analyse des crédits immobiliers au troisième trimestre 2026.
Pour savoir comment une variation de taux modifierait la mensualité d’un nouveau prêt remboursé par échéances régulières, demandez à la banque plusieurs calculs en conservant le même montant emprunté, la même durée, le même calendrier de remboursement et la même couverture d’assurance. Comparez les mensualités avec et sans assurance ; un taux hypothétique n’est pas une offre bancaire. Une variation du taux directeur ne recalcule pas à elle seule les mensualités d’un crédit existant à taux fixe. Pour un taux variable, le contrat détermine la révision et son effet sur la mensualité ou la durée. Les chiffres à demander à la banque pour cette comparaison.
Si j’achète un logement en France sans emprunter, ai-je intérêt à attendre une baisse des prix ?
Acheter un logement en France sans emprunt évite le surcoût de votre propre crédit, mais ne rend pas l’attente automatiquement avantageuse. À une même date future, comparez le logement et l’argent restant après chaque option : prix obtenu, frais d’achat et de détention, loyer et déménagements d’attente, résultat après impôts de l’épargne conservée et change éventuel. Ajoutez à la décision l’usage du logement perdu pendant l’attente et le risque de manquer un bien adapté ou de le payer plus cher. Gardez une réserve pour les travaux et imprévus ; payer comptant ne garantit aucune remise, et le crédit des autres acheteurs peut encore peser sur une future revente.
Pour une résidence personnelle, comparez l’économie possible au coût de la location temporaire, des déménagements et au moment où vous pourrez profiter de la maison. Pour un logement de vacances, les projets réels d’utilisation et les frais d’entretien comptent. Pour un placement, comparez aussi le revenu net attendu aux autres possibilités, sur la même durée et avec un risque comparable.
Acheter avec ses fonds propres évite le coût de son propre crédit, mais ne coupe pas le bien de son marché. Les conditions des prêts immobiliers influencent une partie des autres acheteurs et une éventuelle revente. Les changements de taux directeurs peuvent modifier le rendement des placements alternatifs ; les variations des actions et des obligations, les fonds disponibles des acheteurs.
L’argent conservé avant l’achat peut produire un revenu, mais il faut tenir compte des impôts, du risque de perte et de la possibilité de récupérer rapidement les fonds pour signer. L’usage personnel du logement possède une valeur propre ; on ne l’ajoute pas aux loyers comme un bénéfice monétaire. La comparaison des placements est développée dans la partie consacrée à l’investissement.
En France, vaut-il mieux acheter son logement maintenant ou louer provisoirement ?
Louer provisoirement en France peut convenir si vous découvrez le quartier ou ignorez combien de temps vous resterez ; acheter peut mieux répondre à une installation durable dans un logement adapté et finançable. Comparez à une même date, pour une qualité de logement comparable : loyer et transitions d’un côté ; frais d’achat, intérêts, impôts, entretien et travaux de l’autre. Si vous comptez acheter ensuite, intégrez aussi cet achat et ses conditions possibles. Comparez enfin argent restant et valeur du logement diminuée de la dette. Le remboursement du capital réduit cette dette, contrairement aux intérêts : toute la mensualité n’est pas un loyer perdu. Le confort familial reste un critère distinct du résultat financier.
Comparez l’achat immédiat et la location suivie d’un achat avec les mêmes fonds propres de départ et un même budget de versements ultérieurs. À la date finale, rapprochez la valeur du logement détenu, la dette restante et l’argent accumulé. Incluez les revenus des fonds disponibles après frais et impôts, sans compter deux fois la même épargne. Le capital du prêt remboursé s’est transformé en une moindre dette : si le bilan final en tient compte, ne le retranchez pas de nouveau comme une dépense perdue.
Testez le résultat avec plusieurs combinaisons de prix futur et de taux immobilier. Si la location n’est avantageuse qu’en cas de forte baisse du prix, l’attente dépend d’une prévision trop étroite. La disponibilité d’une location adaptée et le confort de la famille s’apprécient avec le résultat financier.
Quels frais faut-il prévoir si je reporte l’achat d’un logement en France ?
Reporter l’achat d’un logement en France peut ajouter loyer ou hébergement temporaire, frais de location, déménagement supplémentaire, stockage et déplacements pour les visites : ne comptez que le supplément réellement causé par l’attente. Un dépôt remboursable immobilise de l’argent sans être automatiquement une dépense perdue. Séparez ces factures des incertitudes sur le prix futur, le crédit et le change, puis déduisez les dépenses de propriétaire évitées et tenez compte du résultat après impôts de l’argent conservé. À une même date finale, comparez argent, logement et dette ; le capital du prêt remboursé n’est pas à déduire une seconde fois comme une perte.
- Pendant l’attente : loyer, déménagements supplémentaires, garde-meubles et frais du logement temporaire.
- Lors de l’achat futur : prix, frais de transaction, travaux nécessaires et coût complet du crédit s’il est utilisé.
- En achetant maintenant : entretien, assurance, impôts du propriétaire, travaux et intérêts sur la même période.
- À la date finale : valeur du bien, capital restant dû et argent disponible, avec son revenu ou ses pertes.
Le prix du futur logement achète un actif : il appartient au scénario d’achat différé, et n’est pas en lui-même une facture de l’attente. De même, un dépôt remboursable immobilise de l’argent et le remboursement du capital d’un prêt réduit une dette ; leur traitement doit rester cohérent avec le bilan final. Pour une épargne dans une autre devise, vérifiez l’effet du change sur les euros disponibles. Le coût des vérifications documentaires et techniques se précise selon le bien et le professionnel choisi ; ne supposez pas nul un coût encore inconnu.
Faut-il attendre une baisse des prix des villas sur la Côte d’Azur française ?
Attendre une baisse générale des villas sur la Côte d’Azur française reste un pari, pas une condition nécessaire pour acheter. Comparez le prix de la villa aux ventes de biens réellement similaires, puis faites chiffrer les travaux et vérifier l’usage permis. Si plusieurs alternatives adaptées restent disponibles et que votre calendrier le permet, vous pouvez attendre ou négocier ; un bien rare et difficile à remplacer demande une comparaison différente. L’indice de toutes les maisons de Provence-Alpes-Côte d’Azur ne prévoit ni la date ni l’ampleur d’une baisse de votre villa. Une vente plus longue peut ouvrir une discussion, sans prouver une baisse générale ni obliger le vendeur à consentir une remise.
Les villas diffèrent par leur situation, leur vue, leur terrain, leur état et les possibilités d’usage. Définissez ce qui peut réellement remplacer la villa recherchée, puis comparez les ventes conclues de ces biens, leurs travaux et votre coût d’attente. Une longue publication peut justifier des questions au vendeur, pas une remise automatique ; une négociation doit s’appuyer sur les éléments du dossier. L’indice de toutes les maisons de Provence-Alpes-Côte d’Azur, arrière-pays compris, donne un contexte sans remplacer ces comparaisons. L’hypothèse ci-dessous concerne ensuite plus précisément le segment au-dessus de 1 million d’euros, et non toutes les villas.
Pour le segment au-dessus de 1 million d’euros, l’hypothèse suivante doit être vérifiée séparément : les achats conclus deviennent d’abord moins nombreux et la recherche d’un acheteur s’allonge ; une baisse visible des prix peut apparaître ensuite. Ce guide n’établit pas encore cet enchaînement pour tout le segment. Des ventes locales et, lorsqu’un historique comparable existe, des délais de vente sont nécessaires.
Au cours des cinq dernières années, dans la pratique personnelle de l’auteur, aucun achat effectivement conclu au-dessus de 1 million d’euros n’a été financé par un crédit. C’est une observation personnelle, pas une mesure de la part des achats à crédit sur l’ensemble de la Côte d’Azur. Le seuil de 1 million d’euros sert ici de catégorie d’étude ; il ne définit pas universellement le haut de gamme.
Les villas sur la Côte d’Azur française peuvent-elles mettre plus longtemps à se vendre sans que les prix aient encore baissé ?
Les villas sur la Côte d’Azur française peuvent mettre plus longtemps à se vendre alors que les prix affichés restent inchangés : certains vendeurs préfèrent attendre plutôt qu’accepter moins. Mais la saison, l’état, la rareté ou un prix initial ambitieux peuvent aussi expliquer le délai. Vérifiez, pour des villas comparables, les ventes conclues, l’historique des prix et la durée de commercialisation, en distinguant les annonces republiées ; un retrait ne prouve pas une vente. Ce décalage entre activité et prix est un scénario à vérifier localement, pas une règle acquise ni la garantie d’une remise sur une villa précise.
Comparez plusieurs indicateurs : nombre de ventes, nombre d’offres similaires, durée de publication et modifications du prix demandé. Identifiez séparément les annonces republiées et les changements d’agence pour ne pas compter la même maison comme une nouvelle offre.
Le retrait d’une annonce ne prouve pas que la villa a été vendue. Pour apprécier le délai réel, il faut connaître la date de mise en vente et celle de la vente conclue, ou utiliser une autre méthode d’observation cohérente. Les prix publics des transactions ne contiennent pas, à eux seuls, tout l’historique de recherche d’un acheteur. Ces indicateurs aident à apprécier la possibilité de négocier, sans fixer une concession obligatoire du vendeur.
Faut-il vendre son bien immobilier en France maintenant ou attendre ?
Vendre un bien immobilier en France maintenant peut convenir si le produit net finance votre prochain projet, si vous avez besoin de liquidités ou si le bien coûte trop cher à conserver ; attendre peut se justifier par son usage familial ou un revenu net satisfaisant et des dépenses supportables. Comparez à une même date future l’argent d’une vente actuelle et son emploi avec les revenus, dépenses et produit d’une vente ultérieure, après frais, impôts et dette restante. Si vous devez vous reloger, intégrez aussi achat ou loyer du prochain logement. Testez une vente plus tardive ou moins chère et fixez un délai de réexamen : on ne peut pas identifier le sommet exact à l’avance.
Au 24 octobre 2026, les deux hausses des taux directeurs de la Banque centrale européenne, les risques d’inflation qu’elle a relevés et le renchérissement du crédit immobilier donnent une raison d’examiner une vente, surtout si elle faisait déjà partie de vos projets. Il faut observer la demande pour votre type de logement : un crédit plus cher touche davantage les segments où il finance une part importante des achats.
Vendre demande du temps pour préparer le bien, trouver l’acheteur et formaliser l’opération. Les sommets historiques du graphique sont repérés après coup ; viser à l’avance exactement ce point ne peut pas être une condition d’une décision réalisable. Définissez un prix acceptable et un délai au-delà duquel le projet devra être revu.
Si vous utilisez le logement, incluez le prix du prochain logement ou de sa location et les conséquences du déménagement. Si vous prévoyez de placer l’argent autrement, examinez le revenu, les impôts, le risque et la disponibilité des fonds. La rareté de la maison, une demande stable et les coûts élevés d’un nouvel achat peuvent plaider pour la conserver.
Vaut-il mieux vendre son logement en France maintenant ou le conserver pour continuer à le louer ?
Conserver un logement en France pour le louer peut convenir si le revenu après charges, impôts, gestion, travaux et intérêts, en tenant compte des périodes sans locataire et donc sans loyer, justifie le capital immobilisé et les risques ; vendre peut être préférable si le rendement est insuffisant ou si vous avez besoin des fonds. Comparez à une même date les revenus conservés et la valeur après dette avec le produit net d’une vente et son emploi ultérieur. Le capital remboursé réduit la dette, sans être une perte à compter deux fois. Vérifiez le bail, les droits du locataire et les conditions, notamment énergétiques, de la location choisie : vendre ne met pas automatiquement fin au bail, et poursuivre la location peut nécessiter des travaux.
Dans le scénario de vente immédiate, calculez l’argent restant après les frais et le remboursement du crédit, puis son utilisation ultérieure. Dans celui de conservation, calculez les loyers après entretien, gestion, périodes sans locataire et donc sans loyer, travaux, intérêts et impôts, puis le produit possible d’une vente future après frais et dette restante. Les deux calculs doivent s’arrêter à la même date.
Vérifiez si le mode de location envisagé est autorisé et quelles clauses du contrat en cours limitent vos projets. Évaluez de préférence les loyers à partir des contrats et dépenses réels. Si conserver le logement n’apparaît rentable qu’avec une occupation permanente et une hausse du prix futur, revoyez les hypothèses.
Consultez les explications officielles sur la vente d’un logement en cours de bail et les conditions de décence d’un logement loué. Vérifiez leur champ selon votre contrat ; ne transposez pas automatiquement les règles de résidence principale à la location touristique.
Quels impôts et frais faut-il prévoir lors de la vente d’un logement en France ?
Pour vendre un logement en France, prévoyez les honoraires à votre charge, diagnostics et audit énergétique applicables, documents et sommes restant dues pour les parties communes d’un immeuble, ainsi que les éventuels frais de remboursement anticipé et de radiation d’une hypothèque inscrite. La plus-value peut subir l’impôt, des prélèvements sociaux — des prélèvements fiscaux distincts de cet impôt — et une taxe supplémentaire ; usage, durée de détention et situation fiscale déterminent les exonérations. Certains non-résidents doivent désigner un représentant fiscal accrédité, chargé des obligations déclaratives et de paiement liées à la vente ; des dispenses existent et le vendeur reste contribuable. Vérifiez le coût éventuel de ce service et intégrez-le au budget s’il existe. Demandez au notaire un décompte français net et vérifiez séparément les obligations du pays de résidence. Le capital du prêt réduit la somme reçue, mais n’est ni un impôt ni de nouveaux frais.
- Préparation et formalités : diagnostics et documents nécessaires, prestations de spécialistes et honoraires d’agence lorsque le contrat les met à la charge du vendeur.
- Prêt et garantie : éventuelle indemnité de remboursement anticipé et frais de radiation d’une hypothèque inscrite, appelée mainlevée. La banque doit calculer la dette restante et les paiements applicables.
- Impôt sur la plus-value et prélèvements sociaux : ces derniers sont des prélèvements fiscaux distincts de l’impôt sur le revenu. Si la vente est imposable, les calculs suivent les règles fiscales et les exonérations ou abattements applicables.
Faites préciser au notaire l’usage réel du logement, les dates et le mode d’acquisition, les travaux documentés et votre résidence fiscale. L’exonération de la résidence principale reste conditionnelle ; pour une autre résidence, les règles de durée et les dépenses reconnues peuvent changer la base taxable. Pour un non-résident, vérifiez aussi l’éventuelle obligation de désigner un représentant fiscal accrédité, chargé des obligations déclaratives et de paiement liées à la vente, et les dispenses : la nationalité seule ne suffit pas à déterminer ce point et le vendeur reste contribuable. Vérifiez séparément le coût éventuel de cette prestation pour le budget. Le notaire calcule la fiscalité française ; les obligations du pays de résidence nécessitent une vérification distincte. Doctrine fiscale officielle sur la représentation des vendeurs non résidents.
En copropriété, demandez au syndic, le gestionnaire des parties communes de l’immeuble, les documents et le décompte des sommes restant dues ou à recevoir. L’« état daté » récapitule notamment ces sommes avant la vente ; leur incidence sur la trésorerie du vendeur ne se confond pas avec l’impôt sur la plus-value. Documents de copropriété et informations du vendeur.
Avant de choisir le prix et le calendrier de vente, demandez une estimation de la somme qui vous restera. Détaillez séparément les frais du vendeur prévus au contrat et le capital restant dû pour éviter de déduire deux fois le même montant. Sources : plus-values immobilières, diagnostics lors de la vente d’un logement, audit énergétique lors d’une vente : cas où il est obligatoire, remboursement anticipé d’un prêt immobilier.
Est-ce le bon moment pour investir dans l’immobilier en France ?
Investir dans l’immobilier en France maintenant peut être cohérent si l’usage ou la location est autorisé et si le prix, les loyers réalistes après charges et impôts, les travaux et le financement conviennent à votre horizon et aux risques acceptés. Testez aussi une période sans locataire, donc sans revenu locatif, une dépense importante et une revente sans hausse des prix, en gardant une réserve disponible. Avec les mêmes fonds de départ et versements ultérieurs, comparez le patrimoine final après dette et frais de sortie à d’autres placements, pas seulement le loyer annuel. Pour un propriétaire vivant à l’étranger, ajoutez la gestion à distance, le change éventuel et la fiscalité applicable : une baisse du prix ne suffit pas à rendre le projet intéressant.
Commencez par identifier l’origine du résultat attendu : location, amélioration du bien suivie d’une revente, ou combinaison d’usage personnel et de revenus. Vérifiez les travaux nécessaires, l’autorisation de l’usage envisagé, les frais d’entretien et la durée pendant laquelle l’argent peut rester immobilisé.
Un achat adapté peut apparaître avant le retournement général du marché si le prix et les conditions propres au bien sont déjà acceptables. Le scénario d’une nouvelle baisse doit néanmoins rester supportable : il faut pouvoir entretenir le bien sans être contraint de vendre dans l’urgence par manque de liquidités.
Si un bien immobilier a baissé de prix en France, comment savoir s’il s’agit vraiment d’un achat intéressant ?
Pour juger un bien immobilier devenu moins cher en France, comparez son prix actuel aux ventes de logements similaires et cherchez la cause de la baisse : ancienne annonce trop chère, défaut, travaux ou marché local. Ajoutez au prix les frais d’achat, travaux chiffrés et dépenses prévisibles ; vérifiez documents, état, performance énergétique, risques et restrictions concernant votre usage ou location. L’achat est intéressant si ce coût complet et la possibilité de revente correspondent à vos objectifs et aux biens comparables, sans dépendre d’une hausse future. Une remise affichée ou un loyer avant charges ne suffit pas à le démontrer.
Comparez le prix aux ventes réalisées de biens similaires, évaluez l’état technique, les travaux nécessaires et l’usage autorisé. Précisez le loyer réaliste, les périodes sans locataire et les frais de gestion. Un prix plus bas peut refléter les défauts du bien autant que l’évolution du marché.
Pour une revente, précisez à qui, grâce à quelle amélioration et dans quelles conditions vous pensez revendre plus cher. Pour une location, testez le résultat avec une occupation incomplète et des dépenses imprévues. La hausse du marché mérite d’être traitée comme une issue possible distincte, et non comme la condition sans laquelle l’achat n’aurait aucun sens.
Exemple fictif pour un bien locatif, et non prévision de marché. Avec un revenu d’exploitation annuel de 60 000 € après les charges courantes, mais avant crédit et impôt sur le revenu du propriétaire, et un rendement exigé de 4 % calculé sur la même base, le capital total maximal à engager est de 1,5 million d’euros : 60 000 € / 0,04. Il faut encore en réserver une partie aux frais d’acquisition et aux travaux initiaux nécessaires ; le solde donne un repère pour le prix maximal du bien. Les 60 000 € et les 4 % sont ici des hypothèses destinées à illustrer le calcul, pas l’évaluation d’une villa particulière.
Comment comparer l’achat d’un bien immobilier en France avec d’autres placements ?
Comparez l’achat d’un bien immobilier en France aux autres placements avec les mêmes fonds propres et versements ultérieurs, à une même date future, dans une même devise, après frais et impôts. À cette date, additionnez l’argent restant et la valeur des biens ou placements après frais de vente, puis retirez la dette. Les revenus déjà conservés dans cet argent ou réinvestis y sont inclus : ne les ajoutez pas une seconde fois ; le capital remboursé réduit la dette, sans devenir une seconde perte. Testez aussi l’absence de hausse, les pertes possibles, le délai pour récupérer les fonds, la part du capital réunie dans un seul bien ou placement et le temps de gestion. Distinguez l’usage personnel du rendement financier ; le loyer évité ne compte qu’une fois dans le budget. Un coupon d’obligation est son intérêt, pas son rendement total ; plusieurs catégories d’actifs peuvent perdre simultanément.
L’immobilier peut répartir une partie du capital entre différentes catégories de placements tout en concentrant une somme importante dans une seule maison ou un seul appartement. Les actions, les obligations et les logements peuvent réagir aux mêmes chocs économiques. La répartition entre ces actifs ne supprime pas, à elle seule, ce risque.
Pour l’immobilier, tenez compte des loyers après charges, des travaux futurs, des impôts, des frais d’acquisition et de vente, ainsi que du temps nécessaire pour trouver un acheteur. Pour les autres placements, considérez le revenu total, les frais, les impôts, la variation du prix et le risque de perte. Le coupon d’une obligation est son intérêt et ne représente qu’une partie de son résultat ; les hausses passées des actions ne déterminent pas leur rendement futur. Explication du ministère de l’Économie sur les obligations, le coupon et les risques.
Comparez les options sur une base identique : soit vos fonds propres en intégrant le crédit, soit la totalité des fonds engagés. Pour un propriétaire étranger, la devise des dépenses futures et la résidence fiscale sont importantes. Le confort procuré par l’usage personnel peut être pris en compte séparément, mais ne doit pas être présenté comme un revenu monétaire garanti.
Une étude de la Banque centrale européenne relie le resserrement monétaire au recul de la demande de logements des investisseurs institutionnels dans la zone euro. Cela renforce la pertinence d’une comparaison des placements, mais ne mesure pas le comportement des particuliers achetant des villas sur la Côte d’Azur.
L’exemple actuel de cette étude est l’évolution des taux de crédit immobilier en France jusqu’en septembre 2026. Les dates des données et les caractéristiques du bien doivent être prises en compte lors de la réutilisation des calculs.
Passer de la vue d’ensemble à votre décision
Expliquez la décision que vous envisagez — acheter, attendre ou vendre — et votre calendrier. Pour un achat, précisez le secteur, le type de logement, l’usage prévu et le mode de financement. Pour une vente, décrivez votre bien, son utilisation et vos projets ultérieurs. Si une offre est déjà repérée, vous pouvez commencer par le lien de l’annonce et les questions encore ouvertes. Ces informations aideront à comparer les options à votre situation et à déterminer ce qui reste à vérifier.
Sources et actualité des données
Vérifié le 24 octobre 2026. Les calculs historiques reposent sur un instantané des séries du 13 octobre ; les derniers prix disponibles dans cet instantané portent sur le deuxième trimestre 2026. L’interprétation des décisions d’achat, d’attente et de vente est l’analyse d’IMMO BTC.
- Le graphique rapproche les indices de prix des logements anciens et les taux de la Banque centrale européenne. Calculs de durée des périodes et des décalages : IMMO BTC, 24 octobre 2026.
- Institut national de la statistique et des études économiques (INSEE), indices des logements anciens élaborés avec les Notaires : appartements de Provence-Alpes-Côte d’Azur, maisons de la région, appartements en France hors Mayotte. Publication des données sources : 8 septembre 2026. Méthodologie de l’indice des prix des logements anciens, vérifiée le 24 octobre 2026.
- Banque centrale européenne : historique officiel des taux directeurs ; compte rendu de la réunion des 9 et 10 septembre 2026, publié le 8 octobre.
- Étude de Crédit Logement et de l’institut d’études de marché et d’opinion CSA : analyse du marché des crédits immobiliers au troisième trimestre 2026.
- Banque centrale européenne : étude des différences entre les cycles du logement dans la zone euro, Bulletin économique no 2/2025, pour distinguer les effets des taux, des revenus, de l’offre et des anticipations.
- Banque centrale européenne : investisseurs institutionnels et prix des logements, mai 2023 ; effets de la hausse des taux immobiliers sur le marché du logement de la zone euro, 2022. Ces études décrivent des mécanismes ; elles ne prédisent pas le prix d’une villa particulière.