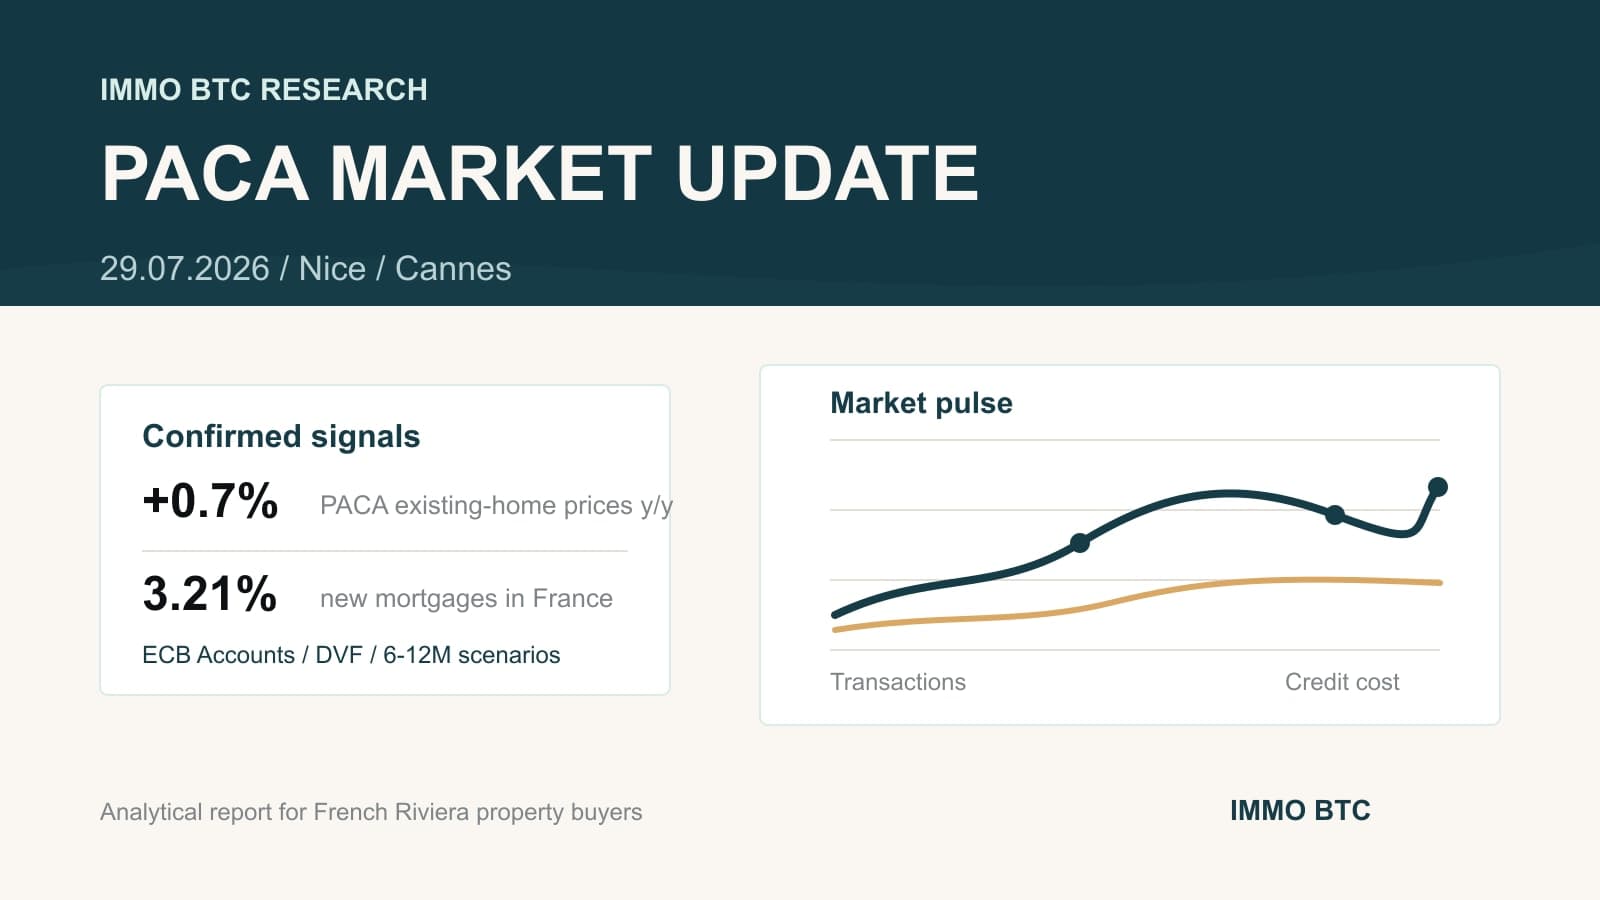
Selon l’observatoire du crédit immobilier Crédit Logement, le taux nominal moyen en France atteint 3,40 % en septembre 2026, contre 3,25 % en juin dans la même série statistique. Ce taux exclut l’assurance et le coût des garanties. Le périmètre porte sur les prêts immobiliers aux particuliers résidant en France, hors prêts réglementés ; il ne détermine pas les conditions de crédit des non-résidents.
Que signifie le recul de l’activité du crédit immobilier en France ?
Selon l’observation de Crédit Logement en France, la production de crédits immobiliers recule de 9,2 % et le nombre de prêts de 8,1 % sur les trois mois à fin septembre 2026 par rapport aux mêmes mois de 2025. C’est un recul de l’activité du crédit, pas une mesure des prix immobiliers ni la preuve d’une décote sur un bien. L’observation couvre les prêts au logement aux particuliers résidant en France, hors prêts réglementés, lors de l’accord sur la protection de la banque contre les impayés, avant l’offre bancaire ; elle ne mesure pas les fonds versés pendant ces mois. Un non-résident doit faire évaluer personnellement l’accès au crédit et ses conditions par la banque ; une estimation préliminaire ne vaut pas accord.
Comment tenir compte des nouvelles données de crédit immobilier dans le budget de recherche d’un logement en France ?
Avant de chercher un logement en France, actualisez le calcul de votre banque : le taux nominal moyen de Crédit Logement passe de 3,25 % en juin à 3,40 % en septembre 2026, hors assurance et garantie du prêt. À durée et mensualité de remboursement du capital et des intérêts identiques, un taux plus élevé réduit le montant calculé du crédit. Additionnez les fonds propres disponibles et le prêt estimé, puis déduisez les frais d’achat et de financement, les travaux nécessaires et une réserve distincte : le solde est le prix disponible pour le logement recherché. Les frais inconnus ne sont pas nuls : utilisez des scénarios provisoires prudents tant qu’ils ne sont pas précisés, pas un plafond définitif. La moyenne ne fixe pas vos conditions personnelles, notamment comme non-résident ; le calcul bancaire ne vaut pas accord.
Si vous avez déjà reçu l’évaluation préliminaire de la banque, indiquez à IMMO BTC le logement recherché et le secteur de la Côte d’Azur française qui vous intéresse. Nous pouvons vous aider à définir vos critères de recherche en tenant compte du budget calculé. Il n’est pas nécessaire d’envoyer des documents bancaires pour ce premier échange. Discuter de vos critères de recherche.
Repère historique : prix de l’ancien au deuxième trimestre 2026
Publication du 8 septembre de l’Institut national de la statistique et des études économiques et des organisations notariales : en Provence–Alpes–Côte d’Azur, prix de l’ancien −0,5 % sur le trimestre et +0,2 % sur un an ; appartements −0,2 %/+1,3 % ; maisons −0,9 %/−1,0 %, respectivement. Variations trimestrielles corrigées des effets saisonniers ; derniers résultats provisoires. Ces indices du deuxième trimestre ne mesurent ni les prix d’octobre ni une décote individuelle.
Que vérifier ensuite ?
L’étape suivante consiste à rapprocher l’estimation bancaire, les fonds disponibles, les frais et la réserve pour fixer un prix maximal de recherche. Consultez Quel budget prévoir avant de chercher un logement à crédit en France ?.
Deux hausses consécutives des taux directeurs et un crédit immobilier plus cher soulèvent une autre question : acheter, attendre ou vendre ? Notre étude des prix immobiliers en France après les hausses de taux compare les cycles historiques et leurs implications pour les acheteurs à crédit, les acheteurs comptant et les propriétaires qui envisagent de vendre. Elle distingue le marché des villas haut de gamme, où un ralentissement peut d’abord apparaître dans le nombre de ventes et leur délai.
Sources et actualité
Sources vérifiées le 19 octobre 2026.
Mise à jour du 19 octobre 2026 : les nouvelles données de crédit figurent en tête ; un bref rappel des anciens indices conserve leur période d’observation. Première publication de cette page : 21 septembre 2026.