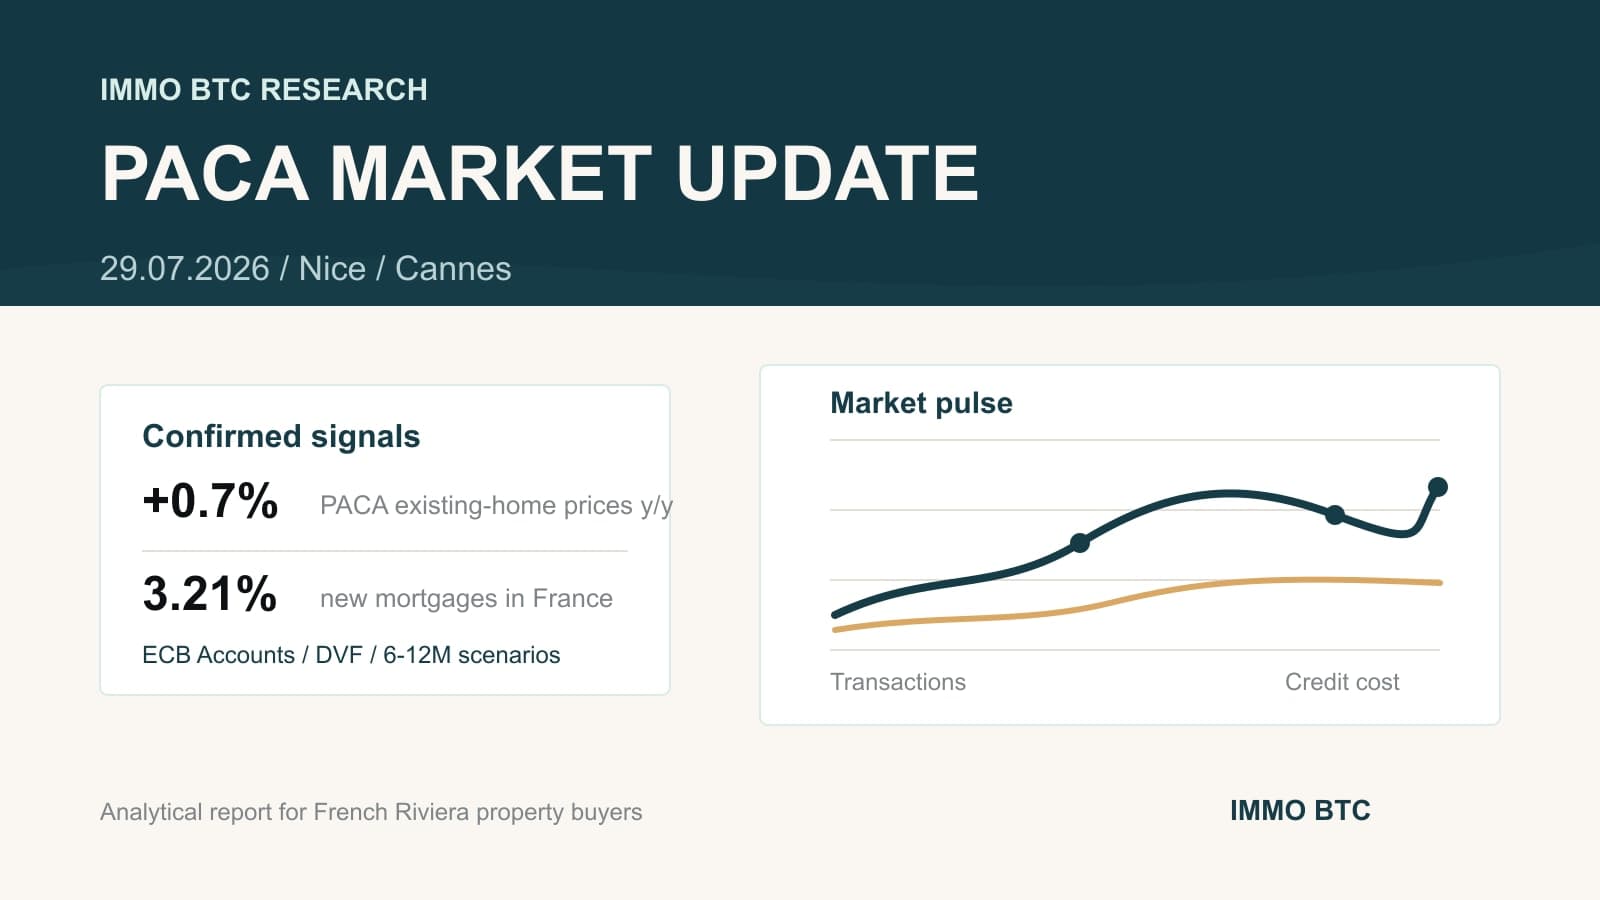
Mise à jour du 21 septembre 2026. La situation de juillet décrite ci-dessous correspond aux informations alors disponibles. La BCE a relevé ses taux le 10 septembre et les nouvelles données Insee indiquent un recul des maisons en PACA au T2. Ces éléments actualisent le scénario initial.
Peut-on compter sur le même coût de crédit ?
La pause de juillet de la BCE ne fixe pas les conditions de votre prêt. Avant une offre au vendeur, partez d’une simulation bancaire précisant le coût total et sa durée de validité. Vous pourrez fixer un prix d’achat maximal en préservant le budget des frais, des travaux et une réserve.
Le 27 août, la Banque centrale européenne a publié le compte rendu de sa réunion des 22 et 23 juillet 2026. Il éclaire une décision antérieure : sa publication ne constitue pas une nouvelle décision sur les taux. Cet article prolonge notre analyse PACA de juillet. Les données françaises récentes figurent dans le point de septembre.
Les membres ont soutenu le maintien des taux, sans considérer le cycle de resserrement comme terminé. La possibilité d’un nouveau relèvement restait présente si les perspectives d’inflation ne s’amélioraient pas sensiblement. La BCE ne s’engageait toutefois pas à relever les taux à la réunion suivante.
Trois signaux pour un achat immobilier
| Signal du compte rendu | Conséquence pratique |
|---|---|
| Le choc énergétique entretient l’incertitude | Ne pas fonder le financement sur un seul scénario favorable |
| Les banques ont durci leurs critères de crédit immobilier au deuxième trimestre | Vérifier l’acceptation du profil emprunteur autant que le taux affiché |
| La politique est réévaluée à chaque réunion selon les nouvelles données | Distinguer le calendrier d’achat des anticipations sur la BCE |
Ces implications pour l’acquéreur relèvent de notre analyse. Ce ne sont pas des prévisions de la BCE sur les prix à Nice ou Cannes. Le compte rendu concerne la zone euro : ses chiffres de crédit ne sont ni une moyenne française ni une proposition destinée à un non-résident.
Pourquoi une pause ne fixe pas votre crédit
Le coût de financement de la banque, la durée, l’apport, l’assurance, les garanties et l’étude de solvabilité interviennent dans une offre personnelle. Deux prêts au même taux nominal peuvent présenter des coûts globaux différents.
Comparez le TAEG, taux annuel effectif global, à montant et durée identiques. Examinez aussi les exclusions d’assurance, les frais, les garanties et le remboursement anticipé. Des revenus en devises appellent une vérification du risque de change et des justificatifs demandés.
Une décision de la BCE ne modifie pas à elle seule le taux contractuel d’un crédit à taux fixe déjà conclu. Pour un nouvel achat, la durée de validité et les conditions de l’offre sont déterminantes.
Avant de faire une offre au vendeur
- Obtenir une première étude précisant montant, durée et pièces nécessaires.
- Intégrer les frais d’acquisition, les travaux et une réserve de trésorerie.
- Tester des conditions moins favorables et fixer un prix d’achat maximal.
- Définir avec le notaire la condition suspensive de financement avant le contrat préliminaire.
- Actualiser le calcul à partir de l’offre bancaire réelle pour le bien retenu.
Un acquéreur sans emprunt est moins directement exposé, mais les conditions de crédit peuvent modifier le nombre de futurs acheteurs. Cela justifie une analyse de la liquidité du bien, sans établir une décote générale applicable à toute la région.
Cette analyse d’une discussion de la BCE ne constitue pas un conseil bancaire ou d’investissement individuel. Les décisions ultérieures et les conditions du prêt doivent être vérifiées au moment de l’opération.
La prochaine vérification
Pour rester dans votre budget, le financement doit être chiffré aux conditions actuelles. Le compte rendu d’août explique une décision passée ; la hausse ultérieure a déjà modifié la situation de départ.
La question suivante : comment revoir le budget après la hausse de septembre de la BCE ? L’article compare les mensualités selon plusieurs taux et précise les paramètres du prêt à définir avant la signature.
Quelle mensualité reste compatible avec votre budget ?
Après la décision de septembre, réexaminez le budget d’achat et la réserve de détention. Prix visé, apport, devise des revenus et calendrier permettront de travailler sur une proposition bancaire adaptée à votre profil, plutôt que sur le seul compte rendu de la BCE.
Sources et date de vérification
Vérification le 22 septembre 2026. Les périodes observées et les limites sont précisées dans cet article.