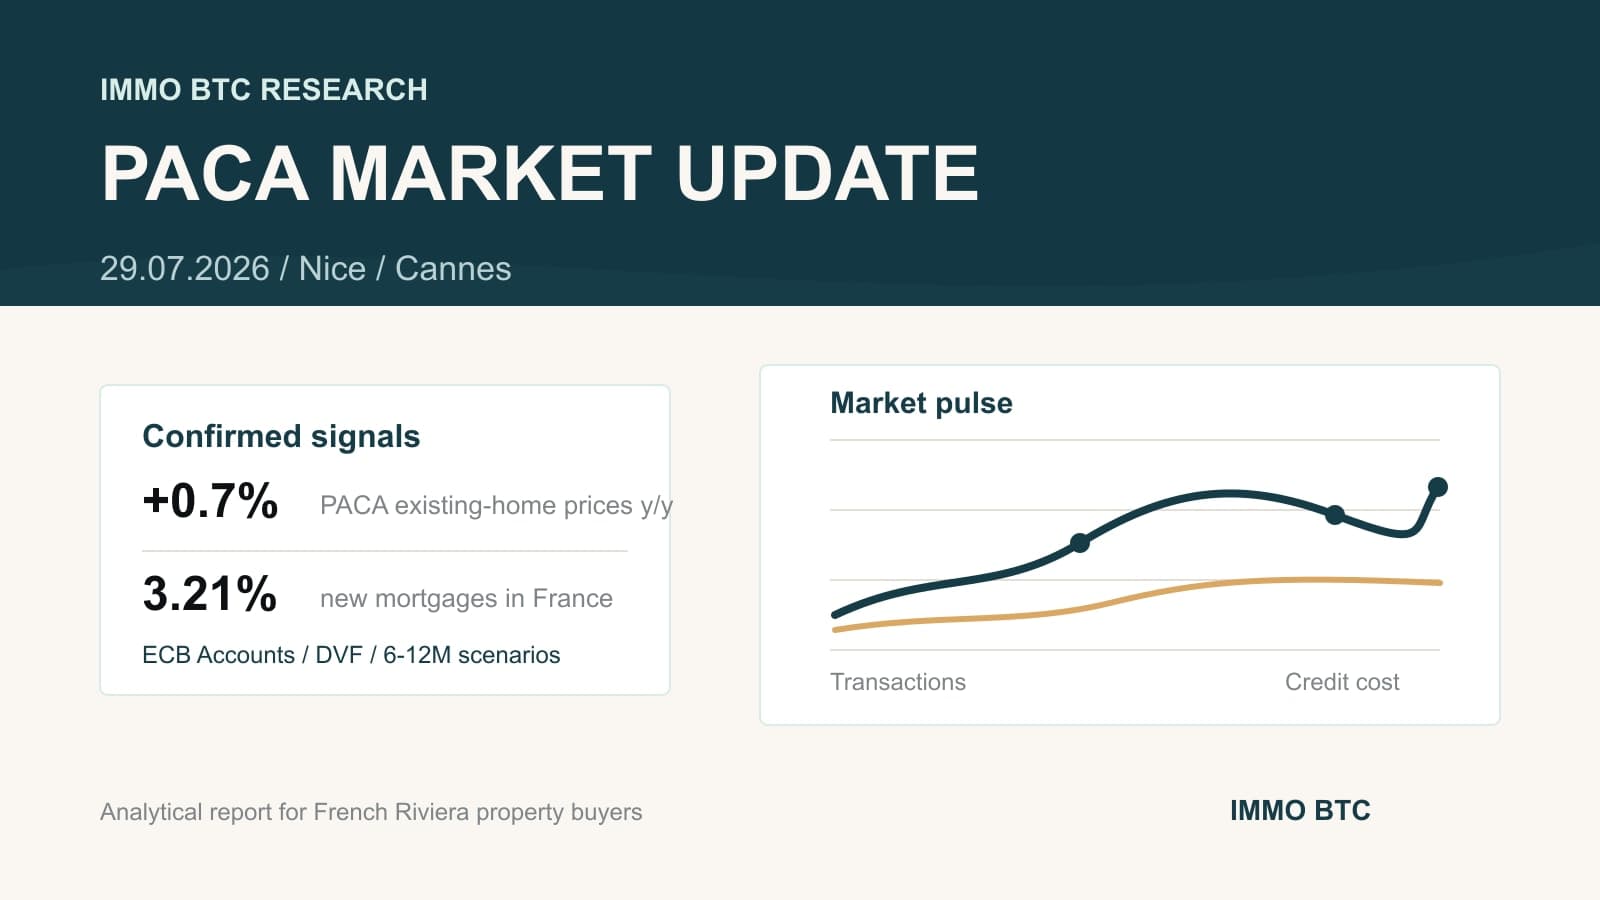
Обновление 21 сентября 2026. Описанная ниже июльская ситуация относится к данным того периода. 10 сентября ЕЦБ повысил ставки; новый выпуск INSEE показывает снижение цен домов PACA во II квартале. Эти сведения обновляют исходный сценарий.
Как читать этот документ
27 августа Европейский центральный банк (ECB) опубликовал отчёт о заседании 22–23 июля 2026 года. Это разбор причин уже принятого решения, а не новое решение о ставках в день публикации. Материал продолжает наш июльский обзор PACA; свежая французская статистика вынесена в сентябрьское обновление.
Ключевой для покупателя нюанс: участники согласились сохранить ставки, однако не объявили цикл повышения законченным. В дискуссии сохранялся риск дальнейшего ужесточения, если инфляционная картина существенно не улучшится. Одновременно банк не брал на себя обязательство повысить ставку на следующем заседании.
Три сигнала для недвижимости
| Что видно в протоколе | Как это учитывать покупателю |
|---|---|
| Неопределённость вокруг энергетического шока сохраняется | Не строить план покупки на единственном благоприятном сценарии стоимости кредита |
| Банки ужесточили стандарты ипотечного кредитования во втором квартале | Проверить не только рекламную ставку, но и готовность банка принять конкретный профиль заёмщика |
| Решения принимаются по новым данным на каждом заседании | Разделять собственный срок сделки и ожидания по будущим решениям ECB |
Это наша интерпретация для покупателя, а не прогноз ECB о ценах в Ницце или Каннах. В протоколе обсуждается еврозона; его ипотечные показатели нельзя выдавать за французскую среднюю ставку или предложение нерезиденту.
Почему пауза не фиксирует вашу ипотеку
Между ключевой ставкой и индивидуальным кредитом находятся стоимость фондирования банка, срок займа, собственный взнос, страхование, обеспечение и оценка платёжеспособности. Даже одинаковая номинальная ставка может сопровождаться разной полной стоимостью.
Сравнивайте TAEG — годовую полную стоимость кредита — по предложениям на одинаковую сумму и срок. Отдельно проверьте страховые исключения, комиссии, обеспечение и условия досрочного погашения. Для доходов в другой валюте добавьте проверку валютного риска и требований к документам.
Изменение политики ECB само по себе не меняет согласованный фиксированный процент действующего кредита. Для новой покупки важны срок действия предложения и условия его оформления.
Что сделать до предложения продавцу
- Получить предварительную оценку финансирования с суммой, сроком и перечнем документов.
- Посчитать покупку вместе с расходами на оформление, ремонтом и резервом ликвидности.
- Проверить бюджет при менее выгодных условиях и определить предел цены объекта.
- Согласовать с нотариусом условие о получении кредита — condition suspensive — до подписания предварительного договора.
- Обновить расчёт по реальному банковскому предложению, когда выбран объект.
Для покупателя за собственные средства банковский канал менее прямой, но условия кредита могут влиять на круг будущих покупателей. Это повод оценивать ликвидность конкретного объекта, а не автоматически ожидать скидку во всём регионе.
Это анализ опубликованной дискуссии ECB, а не индивидуальная банковская или инвестиционная рекомендация. Последующие решения и условия конкретного кредита проверяются на дату сделки.
Источники и дата проверки
Проверено 21 сентября 2026 года. Даты наблюдений и ограничения указаны в тексте.