Analyse archivée au 29.07.2026. Les scénarios, délais relatifs et mentions du « dernier chiffre » ci-dessous se rapportent à cette date. Les hypothèses initiales sont conservées pour comparaison, sans réécriture rétrospective. La décision BCE de septembre et le point de septembre sur prix et crédits fournissent le repère suivant.
Scénario central
Le marché se stabilise, mais le crédit redevient un peu plus cher. Les données confirmées ne montrent pas d'effondrement : la PACA reste légèrement positive sur un an, tandis que la dynamique trimestrielle s'affaiblit. Pour la Côte d'Azur, le principal risque s'est déplacé du manque de transactions vers le coût du financement.
| Indicateur | Valeur | Date / base |
|---|---|---|
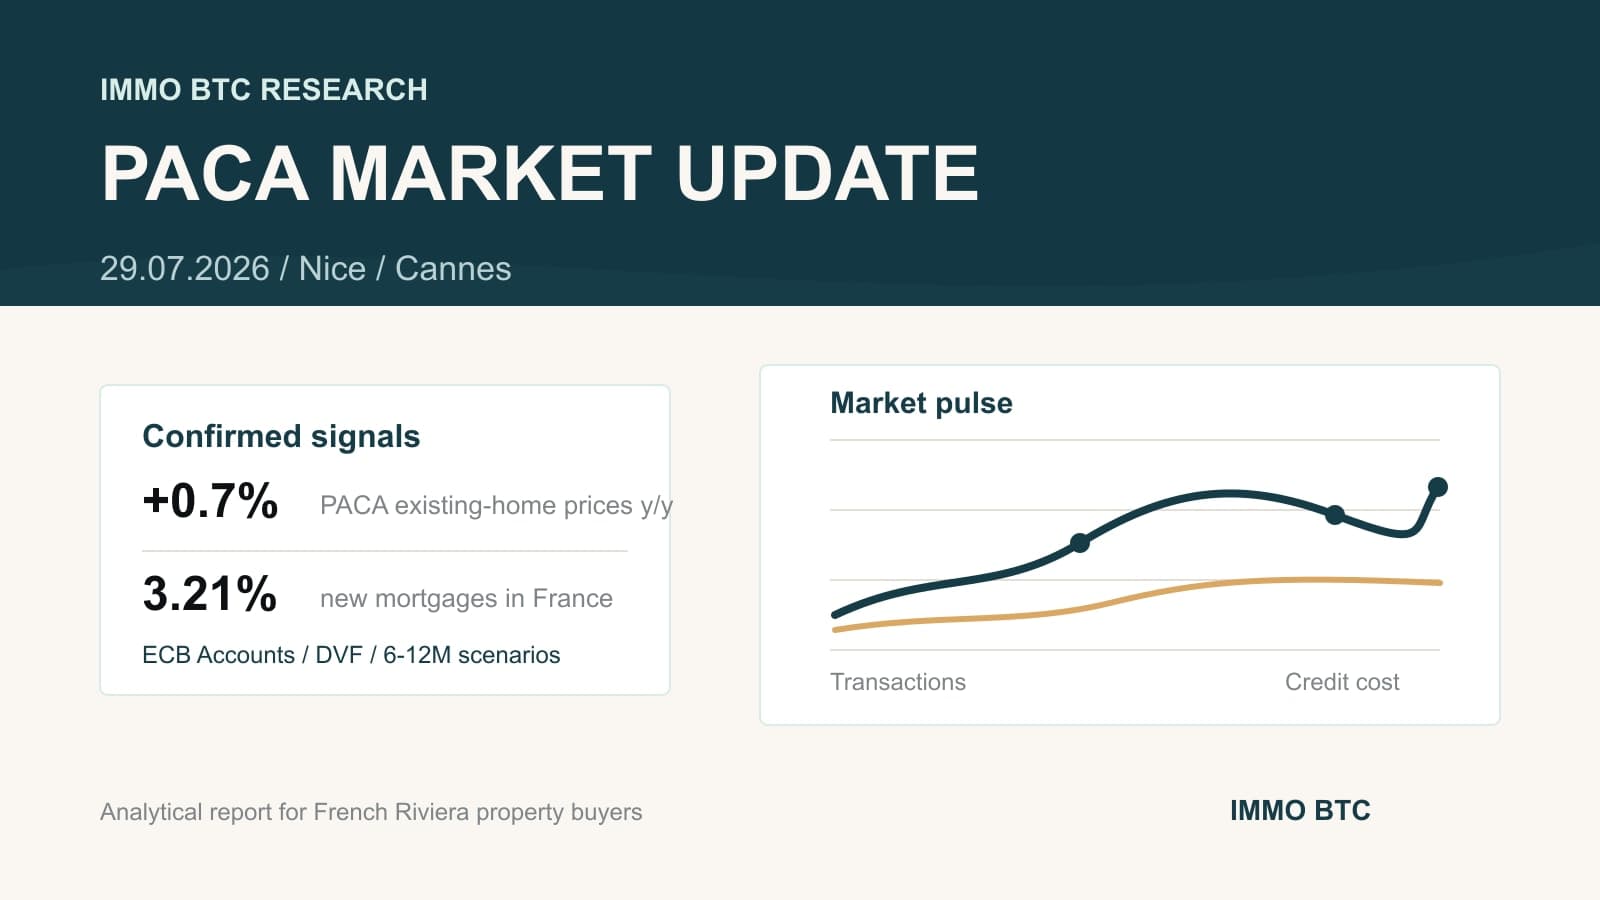
| PACA : prix dans l'ancien | +0,7 % a/a | T1 2026 |
| Nouveaux crédits en France | 3,21 % | mai 2026 |
| Production de crédits | 11,4 Md EUR | mai 2026, -4,2 % a/a |
| Ventes en France | 952 000 | 12 mois à mars 2026 |
Le scénario le plus probable à 6-12 mois est un marché latéral : PACA autour de -1 % à +2 % sur un an. Les appartements paraissent plus résistants que les maisons, les transactions restent proches du niveau actuel et les taux immobiliers se situent surtout entre 3,1 % et 3,5 %. Il s'agit d'une fourchette de scénario, pas d'une prévision ponctuelle.
Taux et crédit
Après la hausse de 25 pb en juin, la BCE a laissé ses taux inchangés le 23 juillet 2026. Le taux de dépôt est à 2,25 %, le MRO à 2,40 % et le MLF à 2,65 %. La BCE ne s'est pas engagée sur la prochaine décision.
Ce n'est pas un choc de crédit comparable à 2022-2023, mais la marge d'amélioration de l'accessibilité est épuisée. Selon les données de la Banque de France, les nouveaux crédits à l'habitat hors renégociations coûtaient 3,21 % en mai 2026, tandis que la production mensuelle atteignait 11,4 Md EUR.
| France : nouveaux crédits à l'habitat hors renégociations | Mai 2025 | Mars 2026 | Avril 2026 | Mai 2026 | Signal |
|---|---|---|---|---|---|
| Taux | 3,11 % | 3,22 % | 3,22 % | 3,21 % | un peu plus strict |
| Production | 11,9 Md EUR | 12,6 Md EUR | 12,0 Md EUR | 11,4 Md EUR | -4,2 % a/a |
ECB Accounts : ce qu'ils disent réellement
À la date de cette analyse, le 29 juillet, le dernier compte rendu publié était celui du 9 juillet sur la réunion des 10–11 juin. Le compte rendu sur la pause de juillet est paru le 27 août et fait l’objet d’une analyse distincte.
Un ECB Account est le résumé officiel et anonymisé des discussions : analyse économique, options de politique monétaire et motifs de la décision. Ce n'est ni un verbatim ni une promesse sur la trajectoire future des taux ; il est généralement publié environ quatre semaines plus tard.
Le compte rendu de juin établit quatre points importants :
- tous les membres ont soutenu une hausse de 25 pb des trois taux directeurs ;
- le choc énergétique alimentait déjà l'inflation et les risques s'étaient orientés à la hausse ;
- la BCE n'a promis ni une série de hausses ni un mouvement unique ;
- des taux longs plus élevés et des critères plus stricts devraient réduire la demande de crédit.
Pour l'immobilier, la conséquence reste prudente : le compte rendu ne promet pas une baisse rapide du coût du crédit. Le signal central est une pause et une dépendance aux données ; le risque d'un nouveau resserrement demeure. Pour la Côte d'Azur, les biens prime dépendent moins du crédit, tandis qu'une correction généralisée des prix PACA n'est pas confirmée.
PACA et DVF
Selon les données INSEE/Notaires du T1 2026, les appartements paraissent plus résistants que les maisons.
| PACA, ancien | t/t | a/a |
|---|---|---|
| Tous les biens | -0,4 % | +0,7 % |
| Appartements | +0,4 % | +1,1 % |
| Maisons | -1,3 % | +0,3 % |
Le tableau DVF suivant décrit les ventes enregistrées en 2025, sélectionnées selon une méthode commune. Le nombre de biens compte les enregistrements immobiliers : une vente peut en comprendre plusieurs. Utilisez ce relevé comme repère général, puis comparez des appartements similaires par quartier, surface, vue et état. Détails de la sélection.
| Géographie et type de bien | Évolution du nombre d'objets DVF, 2025 vs 2024 | Évolution de la médiane EUR/m², 2025 vs 2024 |
|---|---|---|
| Alpes-Maritimes (06) + Var (83) : appartements | +15,1 % | +1,0 % |
| Alpes-Maritimes (06) + Var (83) : maisons | +18,9 % | -0,7 % |
| Nice : appartements | +15,6 % | +1,6 % |
| Cannes : appartements | +6,7 % | -0,2 % |
Scénarios et déclencheurs observables
Il ne s'agit pas d'une prévision ponctuelle : le scénario ne change que si des conditions observables sont réunies.
| Scénario | Conditions |
|---|---|
| Le plus probable : stabilisation | taux immobiliers surtout à 3,1-3,5 % ; transactions proches du niveau actuel ; PACA de -1 % à +2 % a/a |
| Négatif : correction modérée | taux immobiliers supérieurs à 3,5 % ; production sous 10 Md EUR/mois ; PACA sous 0 % a/a pendant deux trimestres |
| Positif : retour de la croissance | la BCE baisse de nouveau ses taux ; taux immobiliers sous 3,0 % ; ventes en France au-dessus de 1 million/an |
Ce qui est un fait et ce qui reste une hypothèse
| Statut | Conclusion |
|---|---|
| Fait | La PACA n'est pas en correction ; les appartements résistent mieux que les maisons. |
| Fait | Le coût des nouveaux crédits augmente sur un an ; les critères se durcissent légèrement. |
| Hypothèse | Le marché de masse se corrigera avant le segment prime. |
| Non testé | L'effet complet du choc de juin sur les transactions et les prix en PACA. |
Points de contrôle prévus dans l’analyse initiale
- 08.09.2026 : INSEE, prix du T2 2026. La publication est parue ; consulter les nouvelles données.
- Octobre 2026 : DVF pour le S1 2026, Alpes-Maritimes (06) et Var (83).
- Chaque mois : Banque de France, crédit immobilier.
- Chaque réunion : BCE, taux et contexte énergétique.
Cette note analytique n'est pas un conseil d'investissement individuel. Pour un bien précis, la micro-localisation, la qualité de l'immeuble, le dossier juridique, la liquidité et les conditions de transaction restent déterminants.
Quels chiffres faut-il pour décider aujourd’hui ?
Pour une opération, utilisez les publications suivantes et le guide du budget d’achat et de détention. Annonce et dépenses connues de l’immeuble permettront de séparer paiements confirmés, estimations et inconnues, en conservant cette note de juillet comme historique.
Sources
Les principales sources du rapport sont la BCE, l'INSEE, la Banque de France et la DGFiP/DVF. Les dates des indicateurs figurent ci-dessus et dans la version PDF du rapport.
- INSEE / Notaires–Insee : prix et ventes du T1 2026
- BCE : taux directeurs
- BCE : décision de politique monétaire du 11 juin 2026
- BCE : décision de politique monétaire du 23 juillet 2026
- Banque de France : crédits à l'habitat, mai 2026
- DGFiP / data.gouv.fr : base DVF
Pour poursuivre
- Compte rendu BCE d’août : les points à vérifier avant un prêt
- Crédit et prix : le point PACA de septembre 2026
- Alpes-Maritimes : appartements et maisons au prisme de DVF