La possibilité d’un taux spécialement majoré pour les résidences secondaires en zone exposée a été retirée du projet. Le 14 octobre, la commission du Sénat a modifié la proposition sur l’assurance des catastrophes naturelles en France. Cela ne supprime pas la surprime actuelle et ne réduit pas le prix d’un contrat. L’acheteur d’une villa sur la Côte d’Azur doit toujours vérifier sa propre couverture.
Que change le projet concernant le tarif d’une résidence secondaire ?
La possibilité d’une majoration propre aux résidences secondaires a été supprimée. Le texte transmis au Sénat, adopté par l’Assemblée nationale le 8 avril, visait les logements situés dans les zones définies par les plans de prévention des risques naturels. Le seuil distinct de 20 millions d’euros de valeur assurée concernait les biens professionnels, et non les résidences secondaires.
L’amendement adopté en commission remplace cet article et retire cette possibilité. La surprime catastrophes naturelles, souvent appelée CatNat, est une composante de la cotisation finançant le régime français d’indemnisation. Retirer la majoration proposée ne supprime pas cette surprime existante.
La fiche de l’amendement porte la date du 12 octobre : ce n’est pas sa date d’adoption. Le dossier officiel indique l’étape en commission du 14 octobre et une discussion en séance publique prévue le 19 octobre. Cet article décrit un amendement adopté, pas une loi définitive.
La cotisation totale pourrait-elle néanmoins augmenter ?
Oui, son maintien n’est pas garanti. La rédaction adoptée en commission prévoit une revalorisation du taux général au moins tous les cinq ans, après avis de la Caisse centrale de réassurance. Il s’agit d’un mécanisme proposé de révision régulière, et non d’un gel du taux ou d’une hausse chiffrée annoncée.
Le projet permet aussi un taux différent pour les personnes morales et les entrepreneurs individuels qu’il vise, par rapport aux autres personnes physiques. Une détention par société appelle donc une vérification distincte ; le prix de la villa ne détermine pas ce statut.
Indépendamment de cette réforme, la cotisation dépend du bien, des garanties et du contrat. Le ministère français de l’Économie explique qu’elle peut évoluer notamment avec l’indexation et une modification du risque assuré. L’amendement ne permet pas de calculer la facture future d’un propriétaire.
Que vérifier sur l’assurance avant l’achat d’une villa en France ?
Obtenez une proposition adaptée à votre bien et à son usage. Avant de vous engager, rapprochez l’historique des dommages, les expertises, les indemnités et les réparations réalisées. Indiquez à l’assureur l’usage en résidence secondaire, les périodes d’inoccupation et une éventuelle location ; demandez les garanties, exclusions, franchises et plafonds.
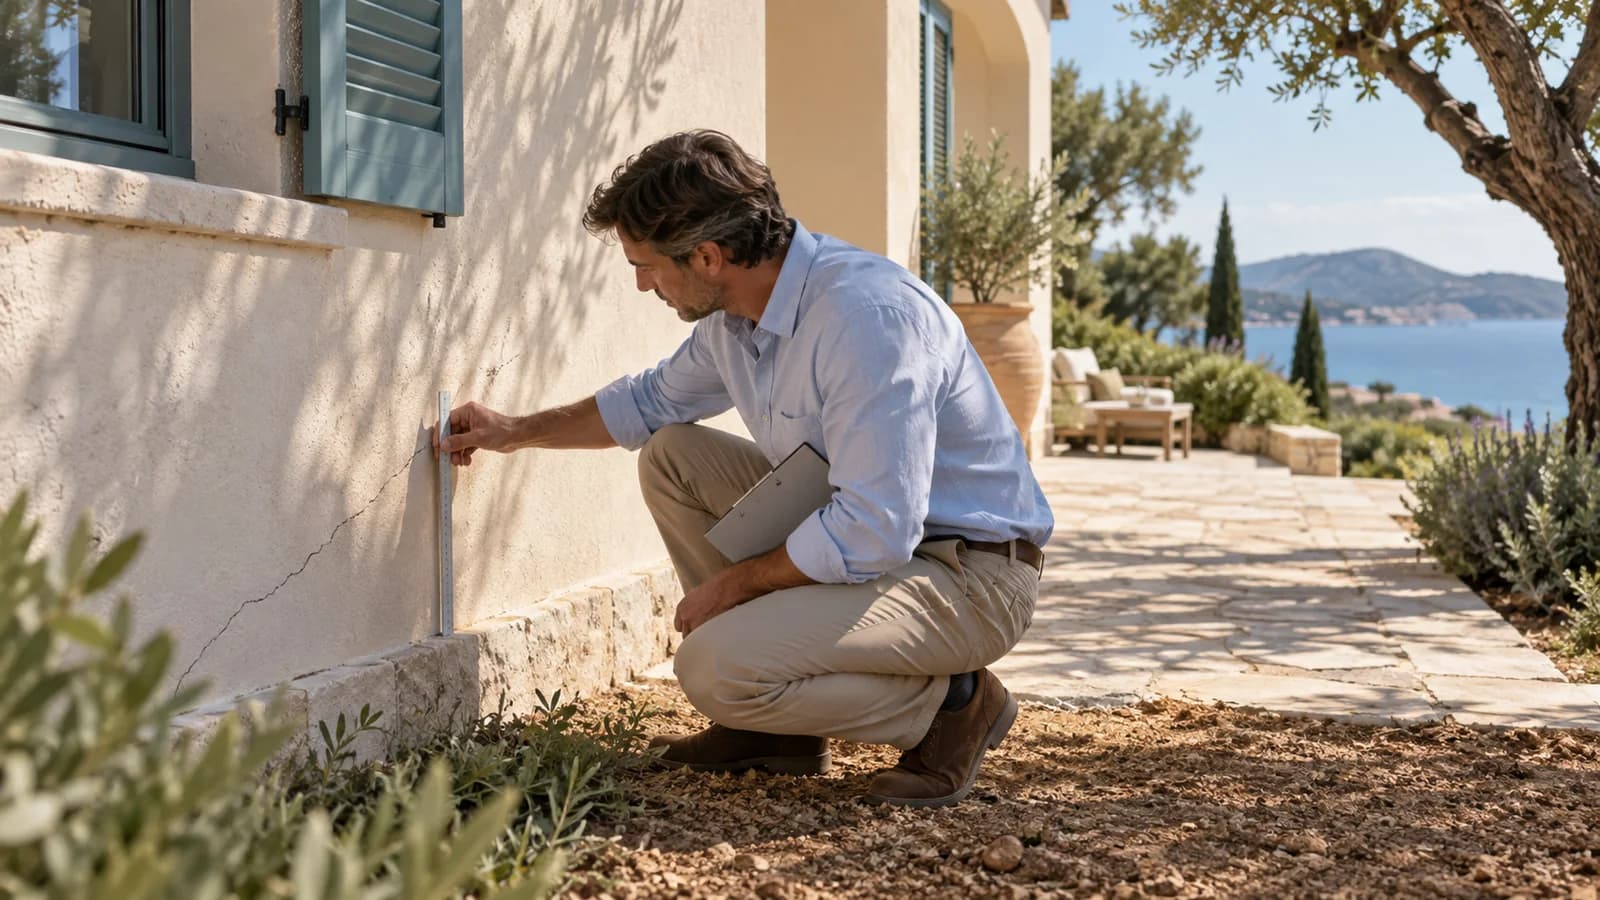
La reconnaissance d’une catastrophe naturelle ne prouve ni la sécurité de la maison ni l’étendue de sa couverture. Selon Service Public, le bien endommagé doit être assuré et l’événement reconnu officiellement ; l’indemnité dépend des dommages et des garanties. En présence de sols argileux, rapprochez séparément carte, état du bâtiment et historique des réparations.
Que vérifier ensuite ?
Il reste à déterminer quels dommages et quelles conditions du futur contrat pourraient modifier votre décision sur cette maison. Poursuivez avec les vérifications de l’historique et de l’assurance d’une villa. L’annonce, l’usage prévu et la liste des documents disponibles permettent d’échanger avec IMMO BTC sur les questions à transmettre au notaire, au technicien et à l’assureur.
Sources et actualité : dossier du Sénat, texte transmis le 9 avril, amendement adopté en commission, assurance habitation — ministère de l’Économie, indemnisation des catastrophes naturelles — Service Public. Vérifiés le 14 octobre 2026. La séance du 19 octobre reste prévue ; les règles définitives et les conditions d’un contrat individuel ne sont pas garanties.